
Pendant longtemps, le data center est resté un actif de niche. Il était réservé à quelques opérateurs spécialisés et peu lisible pour les investisseurs immobiliers traditionnels. L’intelligence artificielle a changé la donne. En effet, entraîner et faire tourner des modèles demande des capacités de calcul sans précédent. Ainsi, le data center immobilier France est devenu l’un des segments les plus convoités de l’immobilier européen, et la France y occupe désormais une place de premier rang.
Le data center obéit pourtant à une logique différente des autres classes d’actifs. Sa valeur ne se mesure ni en mètres carrés ni en qualité d’emplacement, mais en mégawatts raccordés. Sa rareté n’est pas foncière : elle est électrique. Son risque principal n’est pas la vacance locative, mais l’obsolescence technique et la dépendance à une poignée de locataires. Cet article décrit l’état du marché français, ce qui fonde la valeur de ces actifs et les conséquences pour ceux qui les financent.
1. Un marché redessiné par l’intelligence artificielle
Le marché européen des data centers immobilier France s’est historiquement construit autour de cinq villes : Francfort, Londres, Amsterdam, Paris et Dublin. Les professionnels les désignent par l’acronyme FLAP-D. Pendant une décennie, la demande venait surtout de la colocation : des entreprises louaient quelques baies ou quelques centaines de kilowatts pour héberger leurs serveurs. Elle vient aujourd’hui d’abord des hyperscalers, les grands fournisseurs de cloud et d’IA. Ils prennent à bail des bâtiments entiers, voire des campus de plusieurs centaines de mégawatts.
Le déséquilibre entre offre et demande est désormais net. La vacance moyenne des marchés FLAP-D est d’environ 5 %, contre près de 17 % en 2021. Les trois quarts des projets en construction sont déjà pré-loués. Au premier semestre 2026, l’absorption a atteint environ deux tiers du volume de toute l’année 2025, selon JLL. La dynamique repose sur les dépenses d’investissement des grands acteurs du cloud : pour les quatre principaux, elles sont attendues autour de 725 milliards de dollars en 2026, en hausse de plus de trois quarts sur un an.
De la colocation aux campus géants
L’avantage comparatif français en data center immobilier
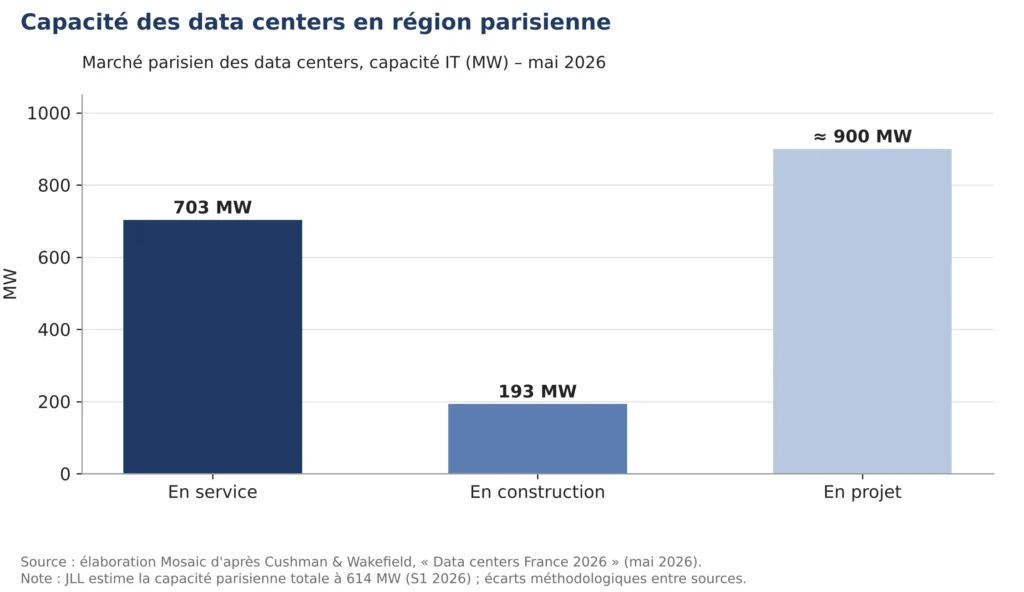
La France s’est imposée comme le deuxième marché européen de l’investissement en data centers, derrière le Royaume-Uni. Environ 9 milliards d’euros y ont été investis depuis 2016, et les projections de place évoquent plus de 90 milliards d’ici 2035, selon Cushman & Wakefield. La capacité en service en région parisienne est comprise entre 600 et 700 MW. Près de 200 MW sont en construction et environ 900 MW sont en projet.
Cette position repose avant tout sur l’électricité. Le mix électrique français est décarboné à plus de 95 %. La production nucléaire est remontée à un niveau élevé, et le pays est structurellement exportateur net. Pour un exploitant de data centers, cela signifie trois choses : une énergie bas carbone compatible avec les engagements climatiques des hyperscalers, une énergie pilotable, et une capacité disponible à l’échelle nationale. L’État en a fait un axe de politique industrielle. Lors du sommet sur l’IA de février 2025, 35 sites ont été identifiés avec les collectivités, et des annonces d’investissement de 109 milliards d’euros ont été faites pour l’ensemble de l’écosystème de l’IA. Ce montant englobe bien davantage que l’immobilier : il ne doit pas être lu comme un volume d’investissement en data centers.
2. Le mégawatt, nouvelle unité de valeur du data center immobilier France
Du mètre carré au kilowatt
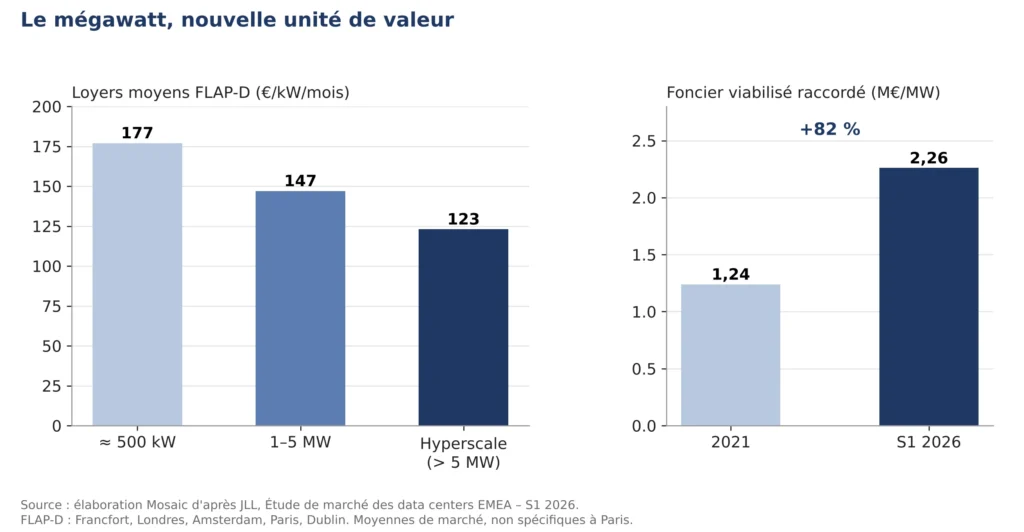
Dans un data center immobilier France, le loyer s’exprime en euros par kilowatt et par mois, et non en euros par mètre carré. Dans les marchés FLAP-D, il va d’environ 177 €/kW/mois pour une petite capacité à environ 123 €/kW/mois pour un contrat hyperscale de plus de 5 MW. La dégressivité est forte : le grand locataire négocie un prix de gros.
Cette logique se retrouve dans la valeur du foncier. Un terrain n’a de valeur que s’il est raccordable. Le prix du foncier viabilisé et raccordé dans les grands marchés européens est passé d’environ 1,2 million d’euros par mégawatt en 2021 à environ 2,3 millions, soit une hausse de plus de 80 %. Ce que l’on achète, c’est donc d’abord une capacité électrique sécurisée.
Par conséquent, les projets s’éloignent des grandes villes. Les campus hyperscale se développent désormais en moyenne à plus de 170 km des centres historiques, contre moins de 50 km auparavant. La part des projets en terrain nu (greenfield) dans le pipeline 2026-2028 est passée de moins de 10 % à près de 40 %. L’emplacement au sens immobilier compte ainsi moins que la proximité d’un poste électrique très haute tension.
Trois segments, trois profils de risque en data center immobilier France
Le terme « data center » recouvre en réalité des actifs aux profils très différents :
Hyperscale. Campus de plusieurs dizaines à plusieurs centaines de mégawatts, loués à un seul locataire de premier rang sur des durées longues. Le profil est proche de l’infrastructure : flux prévisibles, mais concentration extrême et pouvoir de négociation du locataire.
Wholesale. Capacités de un à quelques mégawatts, louées à des opérateurs cloud, des grandes entreprises ou des plateformes. Les baux sont plus courts et la base locative plus diversifiée. Les loyers ont légèrement reculé (de 2 à 3 %) depuis leurs pics de 2025.
Retail et edge. Petites capacités, proches des utilisateurs finaux, louées à de nombreux clients. Les loyers unitaires sont plus élevés et continuent de progresser. Cependant, la gestion est plus intensive et le risque commercial plus diffus.
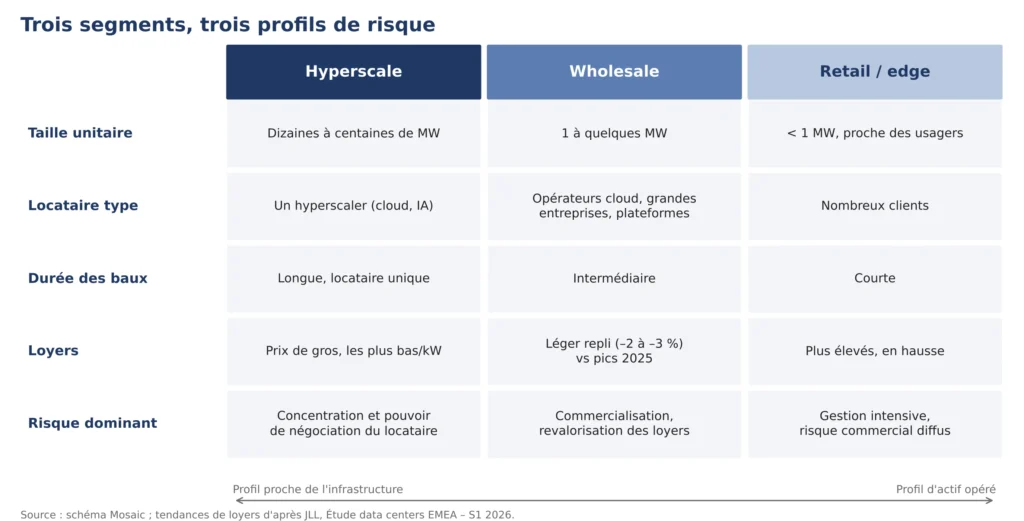
Le même mot désigne donc à la fois un quasi-actif d’infrastructure et un actif opéré proche de l’hôtellerie d’entreprise. L’analyse de crédit ne peut pas être la même. C’est précisément ce que nous développons dans notre article sur l’arbitrage dette equity immobilier en 2026.
3. Le raccordement, goulot d’étranglement et barrière à l’entrée
Une file d’attente sous tension
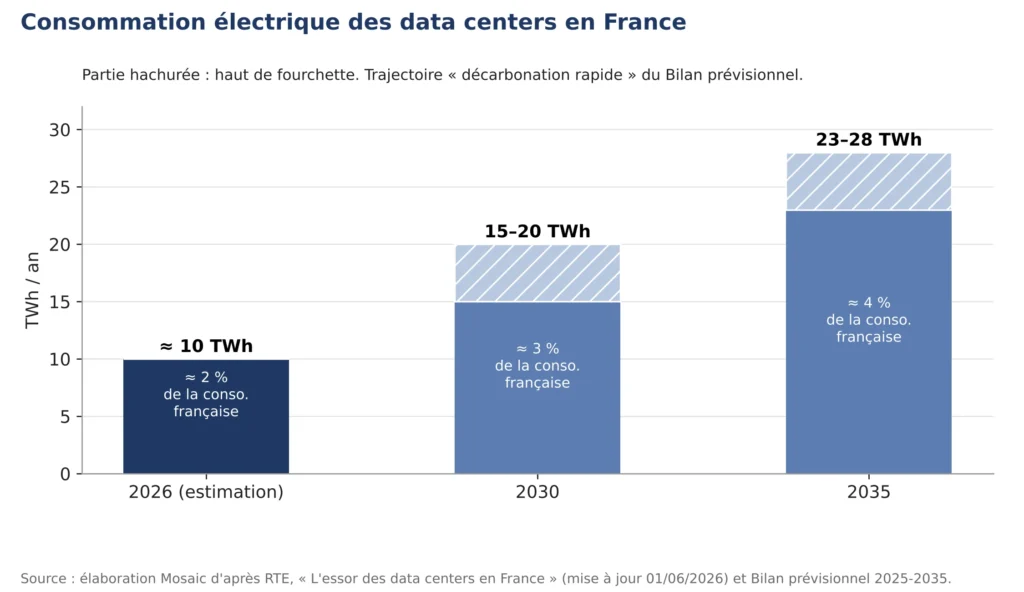
L’avantage énergétique français est réel à l’échelle nationale. Il est beaucoup moins évident à l’échelle d’un poste électrique. En mai 2026, RTE avait réservé près de 18 GW de capacité pour environ 80 projets de data centers, contre environ 5 GW pour une quarantaine de projets fin 2024. Près de 7 GW se situent en Île-de-France et 6 GW dans les Hauts-de-France. À titre de comparaison, les data centers consomment aujourd’hui environ 10 TWh par an, soit près de 2 % de la consommation française. Les projections du gestionnaire de réseau évoquent 15 à 20 TWh en 2030.
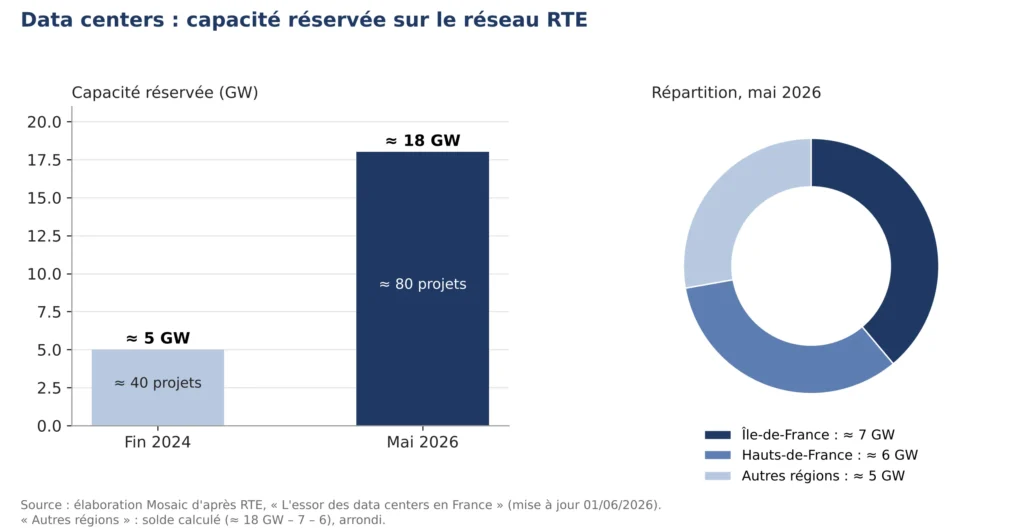
L’écart entre puissance réservée et consommation réelle révèle un phénomène central : la réservation de capacité est devenue un actif en soi, et donc un objet de spéculation. En effet, les data centers raccordés depuis deux à trois ans n’utilisent en moyenne qu’environ 20 % de la puissance qu’ils avaient demandée. Dans les grands marchés européens, les délais de raccordement dépassent couramment deux ans.
Fast track et priorité à la maturité dans le data center immobilier France
Les pouvoirs publics ont réagi sur deux fronts. D’abord, une procédure accélérée dite « fast track » a été approuvée par la Commission de régulation de l’énergie (CRE) en mai 2025. Elle vise les très gros consommateurs, de 400 MW à 1 GW, sur des sites présélectionnés par l’État à proximité du réseau 400 kV. Les porteurs de projet bénéficient d’un raccordement accéléré et d’une réduction des coûts d’extension, en contrepartie d’engagements. Le premier contrat a été signé en janvier 2026 pour un campus en Seine-et-Marne : 240 MW sont prévus fin 2027 et 700 MW fin 2029, avec un potentiel à terme de 1,4 GW.
Ensuite, la file d’attente évolue d’une logique « premier arrivé, premier servi » vers une priorité donnée aux projets les plus avancés : foncier sécurisé, garanties financières, commandes d’équipements engagées. Parallèlement, le cadre légal permet au gestionnaire de réseau de réduire la puissance de raccordement lorsque la puissance effectivement soutirée reste durablement inférieure à celle prévue. Pour un investisseur, le message est clair : la capacité réservée n’est plus un droit acquis. Elle devient un actif conditionnel, qui se perd si le projet n’avance pas.
4. Points clés du data center immobilier France
- La France est le deuxième marché européen de l’investissement en data centers. Son principal avantage est une électricité décarbonée, pilotable et disponible à l’échelle nationale.
- La valeur se mesure en mégawatts raccordés : loyers en €/kW/mois, foncier valorisé par mégawatt, campus de plus en plus éloignés des grandes villes.
- Hyperscale, wholesale et edge présentent des profils de risque distincts, qui appellent des analyses de crédit différentes.
- Le raccordement est le véritable goulot d’étranglement. Les réservations de puissance dépassent largement la consommation réelle, et la régulation priorise désormais les projets matures.
- Pour un prêteur, l’actif s’analyse d’abord par sa capacité électrique, son locataire et son risque technique, avant son emplacement.
5. Risques et points de vigilance
Risques techniques et locatifs
Obsolescence technique. Les puces d’IA font fortement augmenter la densité de puissance par baie. Elles imposent de plus en plus le refroidissement liquide, alors que les générations précédentes étaient refroidies par air. Un bâtiment livré il y a quelques années peut nécessiter des investissements lourds pour rester compétitif. La durée de vie économique de l’actif peut ainsi être plus courte que la durée de son financement. Par ailleurs, sa réversibilité vers un autre usage reste très limitée.
Concentration locative. Sur le segment hyperscale, un seul locataire porte souvent l’essentiel des revenus. La qualité de sa signature est rassurante. Cependant, son pouvoir de négociation au renouvellement, ou sa capacité à se replier sur ses propres campus, crée un risque de concentration que la durée du bail ne neutralise pas entièrement.
Risques de marché et réglementaires
Surcapacité. Les volumes de réservations de puissance, très supérieurs à la consommation, signalent une part spéculative dans les pipelines. Si les dépenses d’investissement des hyperscalers ralentissaient — par exemple parce que la monétisation de l’IA se ferait attendre —, les projets non pré-loués seraient les premiers touchés. Le léger repli des loyers wholesale invite à la prudence sur les hypothèses de revalorisation, selon les énergies renouvelables.
Construction et exécution. Délais d’approvisionnement en équipements électriques (transformateurs, groupes électrogènes), complexité technique et dépendance au calendrier de raccordement : le risque de retard est élevé et coûteux, puisque la date de mise en service conditionne le démarrage des loyers.
Acceptabilité et réglementation. La concentration des projets en Île-de-France et dans les Hauts-de-France accroît les tensions locales sur l’électricité, l’eau de refroidissement et le foncier. Les obligations se renforcent également. Les data centers sont soumis au décret tertiaire, avec des objectifs propres fondés sur l’efficacité énergétique (indicateur PUE). La directive européenne sur l’efficacité énergétique impose par ailleurs de valoriser la chaleur fatale au-delà de 1 MW, sauf infaisabilité démontrée, selon CMS Francis Lefebvre. Ces éléments sont mentionnés à titre informatif et ne constituent pas un conseil juridique.
(Information à visée pédagogique, ne constituant ni un conseil en investissement, ni un avis juridique ou fiscal.)
6. Implications pour la dette privée et la structuration
Le data center brouille la frontière entre dette immobilière et dette d’infrastructure. Les grandes opérations relèvent déjà de la seconde : plusieurs plateformes européennes ont levé des financements de plusieurs milliards d’euros auprès de syndicats bancaires élargis, comme le souligne DatacenterDynamics. Ces tickets sont hors de portée de la plupart des structures de club deal. La dette privée immobilière a pourtant un rôle à jouer, à condition de bien choisir la phase du projet et le segment. C’est le cadre que nous détaillons dans notre analyse sur la dette privée immobilière en France.
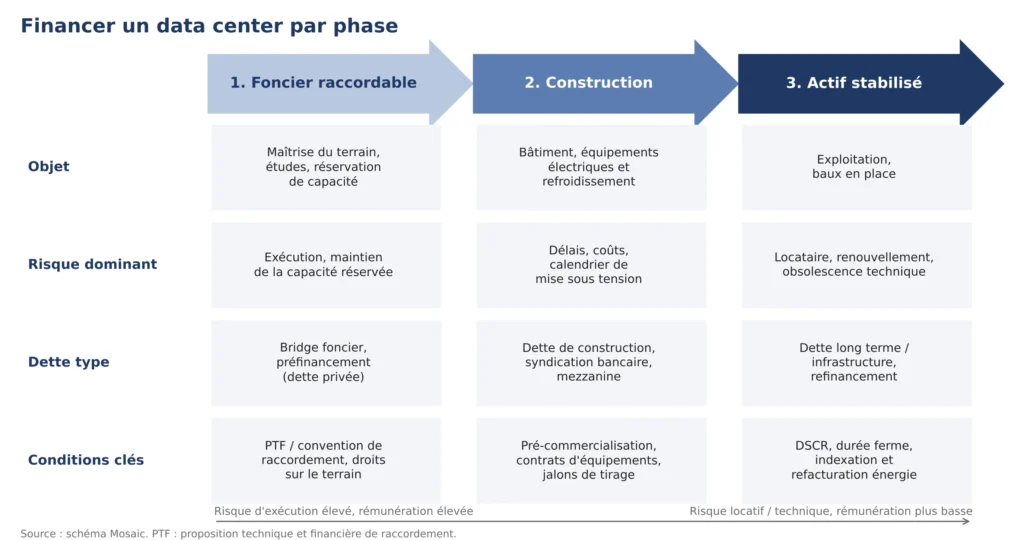
Financer le data center immobilier France par phase
Le cycle d’un data center comporte trois étapes aux risques très différents : la maîtrise d’un foncier raccordable, la construction et la stabilisation locative. Le financement amont (bridge foncier, préfinancement des études et des engagements de raccordement) est celui où les banques interviennent le moins. Une dette privée bien sécurisée peut y apporter une vraie valeur ajoutée. Elle suppose une rémunération à la hauteur du risque d’exécution. C’est également ce que nous analysons dans notre article sur le mur de refinancement immobilier 2025-2027.
Des conditions préalables propres au data center immobilier France
Au-delà des sûretés classiques, la mise à disposition des fonds doit être conditionnée à des jalons spécifiques : proposition technique et financière ou convention de raccordement signée, calendrier de mise sous tension, niveau de pré-commercialisation, contrats d’équipements critiques. La capacité de raccordement pouvant être réduite en cas de sous-utilisation, son maintien doit être suivi comme une sûreté à part entière. À cet égard, la fiducie-sûreté en financement immobilier constitue un outil d’alignement particulièrement adapté entre sponsor et prêteur.
Analyser le locataire et le mégawatt, pas l’emplacement
Sur un actif stabilisé, le DSCR (ratio de couverture du service de la dette) dépend essentiellement de la qualité de signature du locataire, de la durée ferme du bail et des mécanismes d’indexation, y compris la refacturation de l’énergie. La LTV doit être lue avec prudence : la valeur d’expertise repose sur des hypothèses de taux de capitalisation encore peu éprouvées en France. La valeur de repli de l’actif, en cas de départ du locataire, est faible. C’est précisément l’angle d’analyse que nous développons dans notre article sur la dette privée et le financement alternatif immobilier.
Les segments accessibles pour la dette privée
Pour la dette privée de taille intermédiaire, les opportunités les plus cohérentes se situent probablement sur l’edge et le wholesale de petite taille, sur la reconversion de sites industriels déjà raccordés et sur le financement de fonciers en cours de sécurisation. Cela suppose une compétence technique, ou un recours à des experts indépendants, rarement mobilisée dans l’immobilier classique.
Conclusion : data center immobilier France, un segment attractif qui exige une méthode
Le data center a l’apparence de l’immobilier, mais il se finance comme une infrastructure. En France, l’avantage énergétique, la mobilisation de l’État et une demande portée par l’IA en font un segment durablement attractif. Cette attractivité repose toutefois sur une ressource rare et régulée, le mégawatt raccordé. Elle s’accompagne de risques que les outils d’analyse traditionnels saisissent mal : obsolescence, concentration, spéculation sur les capacités.
Pour les prêteurs, l’enjeu n’est pas de suivre l’engouement mais d’adapter la méthode : raisonner par phase de projet, sécuriser le raccordement comme une sûreté, et analyser l’électricité et le locataire avant les mètres carrés. Les acteurs qui maîtriseront cette grille de lecture trouveront dans ce segment des opportunités de financement à la fois rares et bien rémunérées.
Sources
- Cushman & Wakefield — Data centers et IA : le renouveau d’un actif stratégique à l’horizon 2030
- JLL — Étude de marché des data centers en EMEA, S1 2026
- RTE — L’essor des data centers en France
- Les Énergies Renouvelables — Datacenters : comment la France alimente la déferlante de l’IA
- CRE — Procédure fast track
- CRE — Délibération n°2025-120
- Élysée — Sommet pour l’action sur l’IA
- CMS Francis Lefebvre — Data centers : raccordement et efficacité énergétique
- DatacenterDynamics — maincubes secures billions in debt financing
