
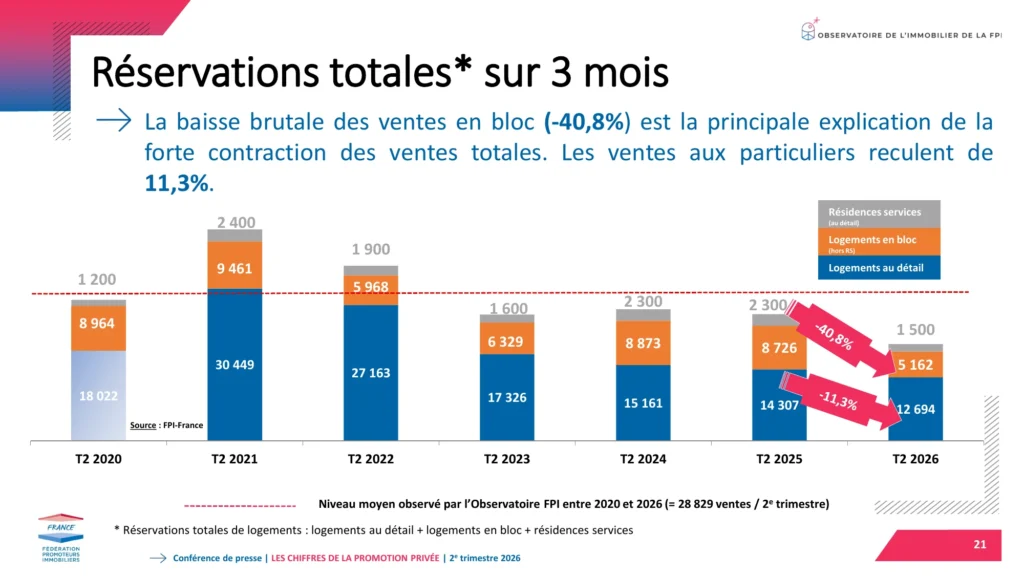
Le promoteur résidentiel de 2026 affronte trois chocs à la fois. Le premier est commercial. Les réservations de logements neufs du premier semestre sont tombées sous 40 000 unités, un niveau jamais observé. Les ventes en bloc ont chuté de près de 41 % sur un an au deuxième trimestre. Le financement promotion résidentielle est ainsi au cœur des préoccupations du secteur.
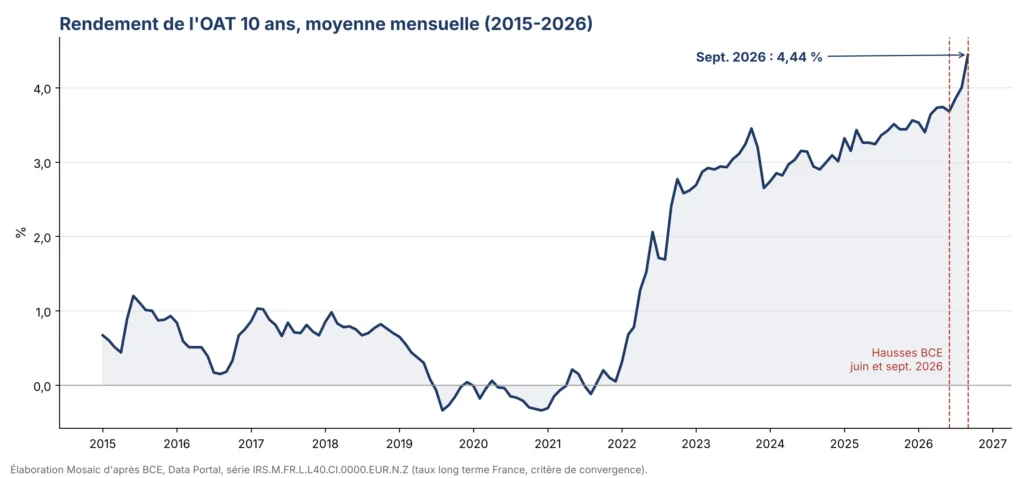
Le deuxième choc est monétaire. La BCE a relevé ses taux directeurs en juin puis en septembre, pour la première fois depuis 2023. La facilité de dépôt est revenue à 2,50 %, et l’OAT a repris plus de 100 points de base depuis fin juin, comme nous l’analysons dans notre article sur l’OAT et l’immobilier prime en 2026. Le troisième choc est bancaire : les établissements, plus sélectifs, demandent davantage de garanties avant de financer.
Pris un par un, ces chocs seraient gérables. Ensemble, ils remettent en cause le modèle de financement sur lequel la promotion française s’est construite. Le sujet n’est plus de savoir si une opération est rentable sur le papier. Il est de savoir si on peut la financer de bout en bout, de l’achat du foncier à la livraison, et à quel prix.
Cet article décrit le plan de financement d’une opération résidentielle dans le marché actuel. Il identifie les trous que la banque ne comble plus et les solutions de structuration disponibles, avec leurs limites.
1. Un modèle de financement promotion résidentielle conçu pour un marché qui n’existe plus
Le schéma classique et son hypothèse cachée
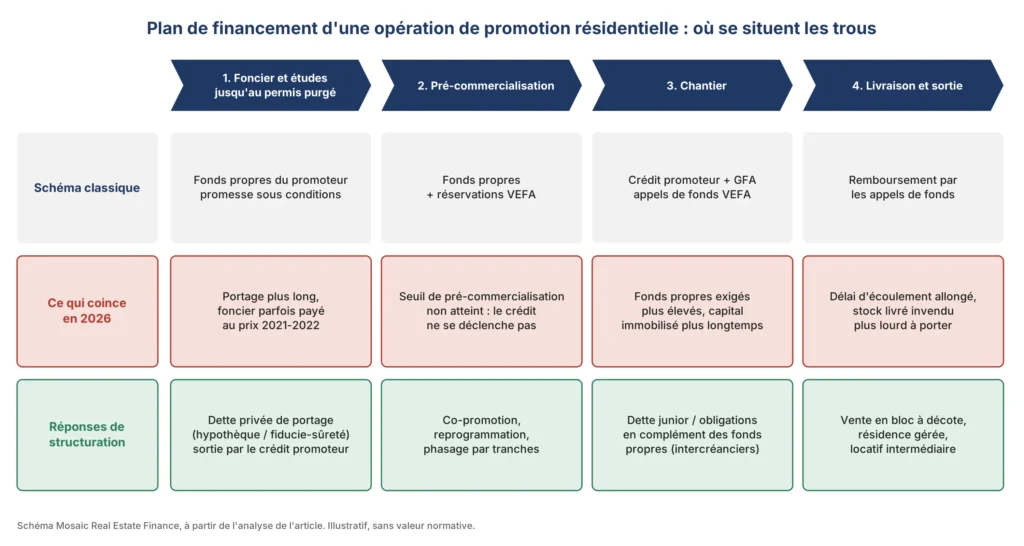
Le financement d’une opération de promotion repose traditionnellement sur un enchaînement bien rodé :
- le foncier est acquis ou mis sous promesse grâce aux fonds propres du promoteur ;
- une fois le permis obtenu et purgé de tout recours, la banque met en place un crédit promoteur ;
- ce crédit s’accompagne d’une garantie financière d’achèvement (GFA), indispensable pour vendre en état futur d’achèvement (VEFA) ;
- les appels de fonds versés par les acquéreurs, échelonnés selon l’avancement du chantier, remboursent ensuite progressivement le crédit.
Ce schéma est efficace parce que le promoteur mobilise peu de fonds propres et les fait tourner vite. Il repose pourtant sur une hypothèse rarement formulée : l’écoulement rapide des lots. La vente finance le chantier, et le chantier se déroule au rythme des ventes. Quand les ventes ralentissent, tout le mécanisme se grippe.
Ce qui a cassé dans le financement promotion résidentielle
Les données du deuxième trimestre 2026 montrent précisément où le modèle a cédé, selon la FPI-France :
Ventes aux particuliers. Les achats des propriétaires occupants ont reculé de près de 18 % sur un an. Les investisseurs particuliers progressent de 13 %, mais sur des volumes très faibles : la FPI elle-même parle d’un rebond fragile.
Ventes en bloc. Ce débouché, notamment auprès des acteurs du logement intermédiaire, avait servi d’amortisseur en 2023-2024. Il s’est effondré.
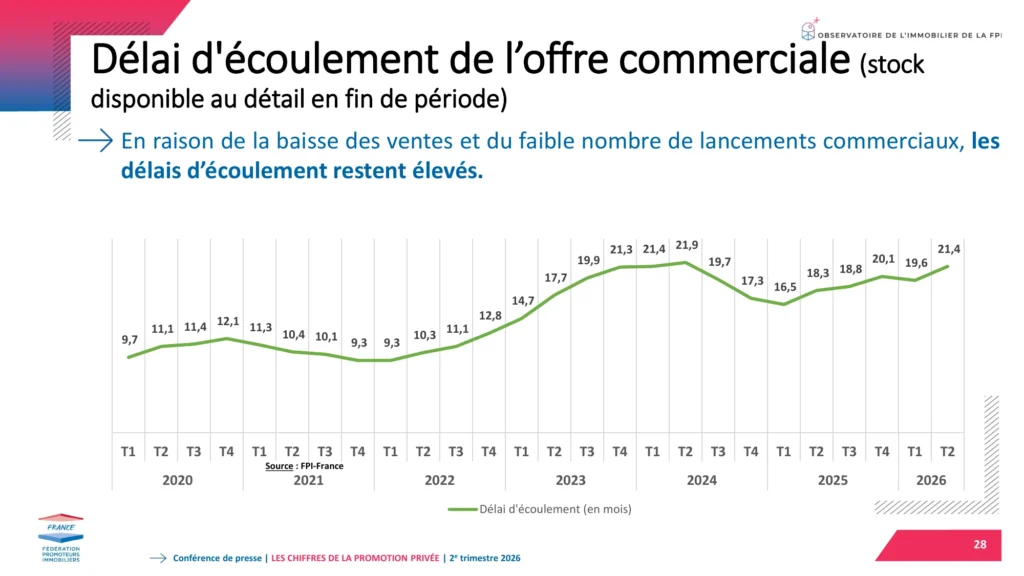
L’offre et l’écoulement. Les mises en vente baissent de près de 18 % et l’offre commerciale stagne autour de 87 600 logements. Le délai d’écoulement passe de 18 à plus de 21 mois en un an. Les logements déjà livrés et invendus pèsent 9 % de l’offre, contre une moyenne longue de 7 %. Le stock fini est le segment le plus coûteux à porter pour un promoteur.
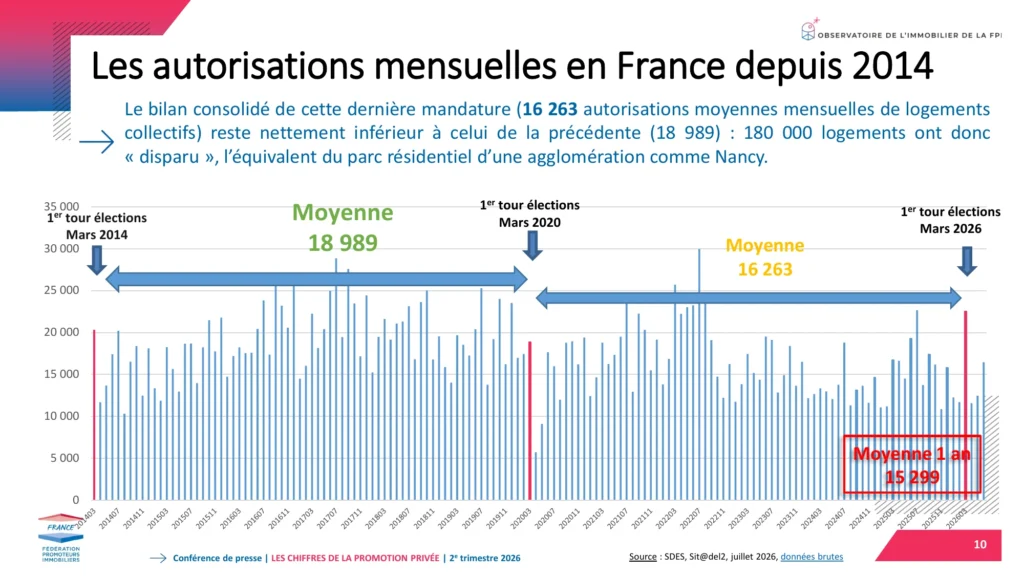
En amont, le signal reste mitigé. Les mises en chantier rebondissent depuis un point bas, mais les autorisations sur douze mois restent inférieures de 9,5 % à la moyenne des cinq années précédentes. Le flux de projets futurs ne se reconstitue pas au rythme d’un vrai redémarrage, selon Empruntis.
La lecture du banquier
Pour un établissement de crédit, ces chiffres se traduisent par un risque d’écoulement plus élevé. Par conséquent, l’exigence de sécurité est plus forte avant de s’engager. Les leviers sont connus :
- un seuil de pré-commercialisation à atteindre avant le premier décaissement ;
- un niveau minimum de fonds propres du promoteur ;
- une sélectivité accrue sur la qualité de l’opération et du sponsor ;
- une plus grande prudence des garants de la GFA.
Les seuils exacts varient selon les établissements, les territoires et la signature du promoteur. Le sens du mouvement est en revanche sans ambiguïté : plus le marché ralentit, plus la banque attend du promoteur qu’il prouve la demande et engage son propre capital avant elle.
2. Les trois trous du plan de financement promotion résidentielle
Le foncier et le portage avant permis purgé
La banque finance très peu, et souvent pas du tout, la période qui précède le permis purgé. C’est pourtant la phase la plus longue et la plus incertaine. Il faut acquérir ou sécuriser le terrain, financer les études, déposer le permis, attendre l’instruction puis les délais de recours.
Dans un marché fluide, le promoteur portait cette phase sur ses fonds propres ou avec des promesses de vente conditionnelles. Dans le marché actuel, elle s’allonge et immobilise davantage de capital. Elle comporte aussi un risque spécifique : un foncier acquis au prix de 2021-2022 peut ne plus permettre, aux prix de sortie actuels, d’atteindre la marge attendue. C’est précisément ce que nous analysons dans notre article sur le mur de refinancement immobilier 2025-2027.
Les fonds propres exigés dans le financement promotion résidentielle
Le deuxième trou est mécanique. Si la banque demande plus de fonds propres par opération et que chaque opération met plus longtemps à s’écouler, le capital du promoteur est immobilisé plus longtemps sur moins de projets.
Le TRI des fonds propres baisse, même à marge constante. Un promoteur qui menait plusieurs opérations en parallèle doit soit réduire son activité, soit trouver un complément de fonds propres extérieur. C’est le cadre que nous détaillons dans notre analyse sur l’arbitrage dette equity immobilier en 2026.
L’écart entre pré-commercialisation exigée et rythme réel des ventes
Le troisième trou est le plus difficile à combler. Quand le seuil de pré-commercialisation demandé par la banque n’est pas atteint, le crédit promoteur ne se déclenche pas. L’opération reste alors bloquée entre un permis obtenu et un chantier qui ne démarre pas. Aucun instrument financier ne crée de la demande. Les solutions disponibles permettent au mieux de porter l’opération le temps que la commercialisation progresse, ou d’en modifier la sortie.
3. Les réponses de structuration disponibles pour le financement promotion résidentielle
La dette privée de portage foncier
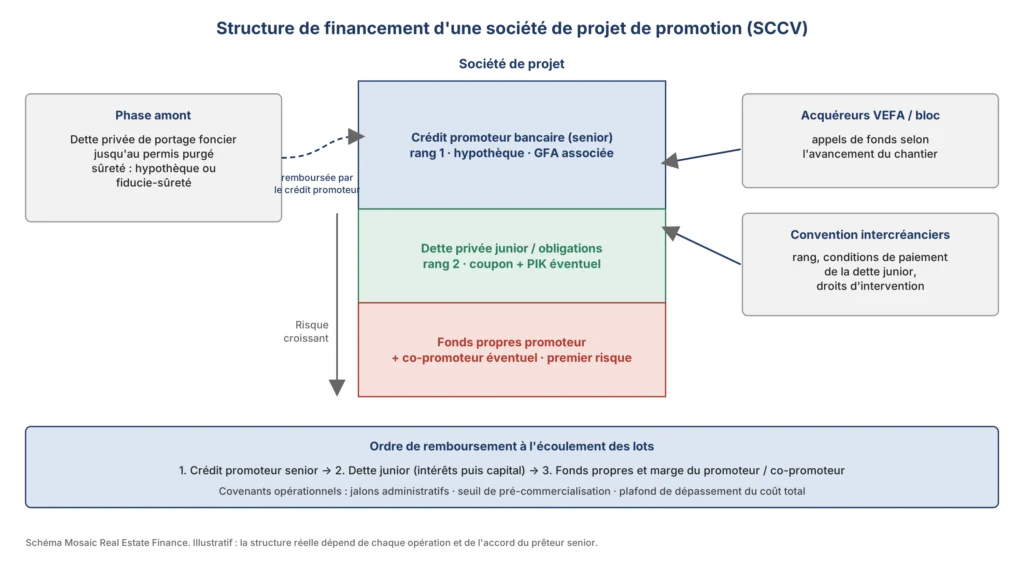
La première réponse consiste à financer la phase qui précède le crédit promoteur par une dette privée de portage, un financement relais jusqu’au permis purgé. Ses caractéristiques habituelles :
Sûretés. Une hypothèque sur le terrain ou une fiducie-sûreté, celle-ci présentant l’avantage de protéger le créancier en cas de procédure collective du promoteur.
Niveau d’endettement. Une quotité de financement calculée prudemment sur la valeur du terrain, qui intègre le scénario d’une revente sans permis.
Sortie. Un remboursement par la mise en place du crédit promoteur bancaire.
Ce financement coûte nettement plus cher qu’un crédit bancaire, car il porte un risque plus élevé. Il doit donc rester court, assorti de jalons clairs, et réservé aux opérations où le permis et la commercialisation ont une probabilité raisonnable d’aboutir.
Quasi-fonds propres et dette junior
La deuxième réponse vise le trou de fonds propres. Une dette subordonnée vient compléter l’apport du promoteur pour atteindre le niveau exigé par la banque, à condition que celle-ci l’accepte dans sa grille d’analyse. Plusieurs formes coexistent : mezzanine, émission obligataire, club deal.
La question centrale est l’articulation avec la banque senior. Il faut une convention intercréanciers qui précise le rang, les conditions de remboursement et les droits d’intervention de chacun. Par conséquent, le promoteur doit raisonner en coût complet du capital, en ajoutant au coupon les frais, l’éventuelle capitalisation des intérêts (PIK) et les clauses de gouvernance qui réduisent sa liberté de gestion. C’est le cadre que nous détaillons dans notre analyse sur la dette privée immobilière en France.
La co-promotion
La troisième réponse, souvent sous-estimée, consiste à partager le projet plutôt qu’à l’endetter davantage. Un investisseur en fonds propres, qu’il s’agisse d’une foncière, d’un family office ou d’un autre promoteur, entre au capital de la société de projet et partage la marge. Le promoteur cède une partie de son profit, mais il allège son besoin de capital et l’opération gagne en solidité aux yeux du banquier.
La recomposition de la sortie dans le financement promotion résidentielle
Enfin, le plan de financement peut être revu en modifiant la sortie elle-même :
Vente en bloc à décote. Elle sécurise l’écoulement au prix d’une marge réduite, dans un marché où ce débouché s’est raréfié.
Reprogrammation. Une résidence gérée ou du logement locatif intermédiaire permet de viser un acquéreur institutionnel unique plutôt qu’une dispersion de particuliers.
Phasage par tranches. Il permet de lancer une première partie dès que sa commercialisation le justifie et de différer le reste.
4. Risques et points de vigilance
Risques opérationnels et commerciaux
La dette ne remplace pas la commercialisation. Financer le portage d’une opération dont la demande n’existe pas revient à retarder la perte en l’alourdissant. La première question à se poser n’est pas « qui peut financer ? » mais « qui achètera, à quel prix et dans quel délai ? ».
Le coût du capital érode la marge. Chaque mois de portage supplémentaire, financé à un coût élevé, ampute une marge promoteur déjà sous pression. Si le prix de sortie ne peut pas monter, l’opération entre dans une spirale où le temps travaille contre elle. Le plan de financement doit intégrer des scénarios de délai dégradé, et non le seul scénario central.
La sortie dépend d’un tiers. Un portage foncier remboursé par le crédit promoteur suppose que la banque accepte de prêter le moment venu. Ce risque de refinancement interne à l’opération doit être identifié et, si possible, réduit par un accord de principe en amont.
Risques juridiques dans le financement promotion résidentielle
Les risques juridiques se cumulent :
- recours contre le permis, qui allongent le portage ;
- articulation des sûretés du prêteur avec la GFA et les droits des acquéreurs en VEFA ;
- ouverture d’une procédure collective chez le promoteur, qui peut geler les remboursements selon le type de sûreté retenu.
Le choix entre hypothèque et fiducie-sûreté n’est pas neutre sur ce dernier point.
(Ce contenu est fourni à titre informatif. Il ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil en investissement.)
5. Implications pour la dette privée et la structuration
Pour un prêteur privé, la question n’est pas de remplacer la banque mais de financer les phases et les tranches que la banque ne couvre plus, à des conditions qui reflètent le risque réel. Trois critères distinguent une opération finançable :
Un foncier au bon prix. Le terrain doit avoir été acquis, ou être négocié, à un prix compatible avec les prix de sortie de 2026, et non avec ceux du cycle précédent.
Un calendrier administratif crédible. Le permis est purgé ou son obtention repose sur des jalons concrets : instruction avancée, absence de contentieux connu, dialogue établi avec la collectivité.
Un alignement réel du promoteur. Il passe par des fonds propres engagés au premier risque. Un sponsor qui ne met pas son propre capital en jeu transfère son risque au prêteur.
Une structuration phasée du financement promotion résidentielle
La structuration doit ensuite être phasée :
- un portage court jusqu’au permis purgé ;
- un relais organisé avec le crédit promoteur, idéalement prévu dans une convention intercréanciers ;
- des covenants opérationnels, plus utiles ici que des ratios financiers classiques comme le DSCR, peu pertinents pour une opération sans revenus locatifs.
On peut retenir des dates butoirs pour l’obtention du permis, un seuil de pré-commercialisation à atteindre et un plafond de dépassement du coût total de l’opération.
Le scénario de repli
Le prêteur doit enfin garder en tête le scénario de repli. Si le permis n’est pas obtenu ou si l’opération ne se lance pas, il doit pouvoir revendre le terrain. La quotité de financement se calcule donc sur cette valeur de repli, et non sur la valeur théorique de l’opération réalisée, selon les données de la Banque de France.
Conclusion : financement promotion résidentielle, une question de phase et de méthode
Le financement de la promotion résidentielle ne disparaît pas. Il se découpe par phases. La banque reste le financeur naturel du chantier, une fois la demande démontrée. En amont, le portage foncier, le complément de fonds propres et la gestion de l’attente relèvent désormais d’autres acteurs, à un coût plus élevé.
Dans ce marché, l’avantage ne va pas au promoteur qui lève le plus de capitaux. Il va à celui qui sait acheter du temps à un coût compatible avec sa marge, choisir ses opérations et renoncer à celles qui ne passent plus aux prix actuels. La structuration permet de franchir un cycle difficile, mais elle ne rend pas rentable une opération dont le prix de revient ne correspond plus au marché.
Sources
- FPI-France — Observatoire de la promotion immobilière T2 2026
- FPI-France — Communiqué de presse T2 2026, 9 septembre 2026
- Empruntis — Logements neufs juillet 2026
- Auguste Patrimoine — Hausse des taux BCE septembre 2026
- BCE — Data Portal, taux long terme France
- Banque de France — Panorama des prêts à l’habitat des ménages, juillet 2026
- JLL — Investissement immobilier France T3 2026
