
Par ailleurs, la fiducie-sûreté en financement immobilier suscite peu de mécanismes juridiques autant de réticences instinctives. Le seul énoncé de son principe suffit souvent à crisper les deux côtés de la table. Il s’agit d’un transfert de propriété de l’actif au profit d’un tiers. Du côté du sponsor, on entend « dépossession » et on imagine perdre la maîtrise de son immeuble. Du côté du prêteur, en revanche, on redoute parfois un outil réputé complexe, coûteux et entouré d’incertitudes. Pourtant, derrière ce vocabulaire intimidant se cache l’une des sûretés les plus équilibrées du droit français : un dispositif conçu non pour confisquer, mais pour aligner les intérêts de celui qui finance et de celui qui exécute.
Or, l’objet de cet article est de lever le malentendu. En effet, la fiducie-sûreté n’est ni une arme de dépossession brandie par le prêteur, ni une promesse de protection absolue qui dispenserait d’analyser le fond du dossier. Il s’agit en fait d’un mécanisme d’alignement, dont la robustesse repose sur la clarté de sa documentation et sur l’intervention d’un tiers neutre. Bien comprise, elle profite aux deux parties.
Ce qu’est réellement la fiducie-sûreté en financement immobilier
Une mécanique de patrimoine séparé
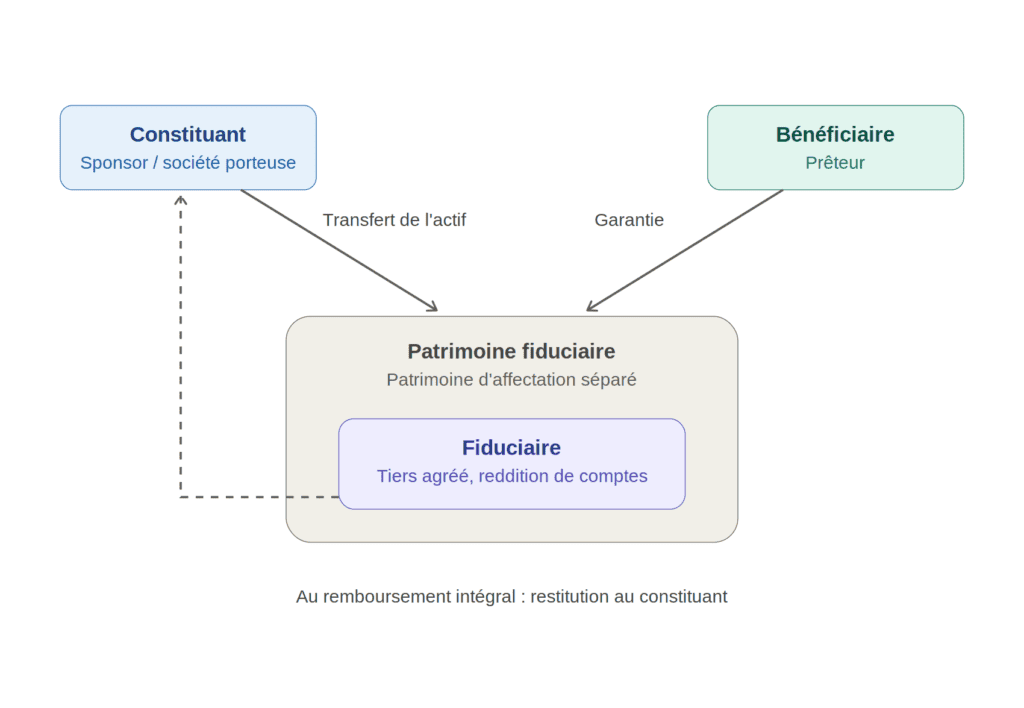
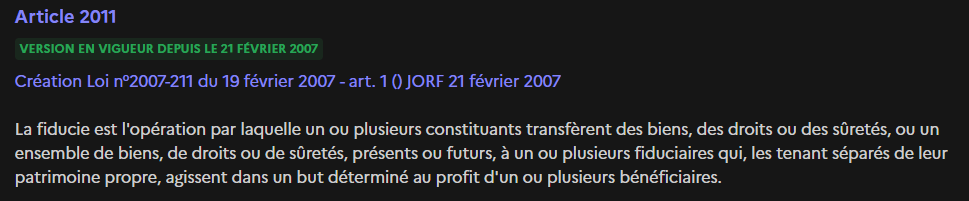
La fiducie est l’opération par laquelle un constituant — ici, le sponsor ou la société porteuse de l’actif — transfère un bien à un fiduciaire. Ce dernier le détient dans un patrimoine séparé, distinct de son propre patrimoine, au profit d’un bénéficiaire — ici, le prêteur. Lorsque ce transfert garantit le remboursement d’une créance, on parle de fiducie-sûreté.
Le point décisif, souvent occulté, est que ce transfert est temporaire et finalisé. En l’espèce, il n’a qu’un seul but : garantir le prêt. Au remboursement intégral de la dette, le bien revient au constituant. La fiducie n’est donc pas une vente : c’est une propriété affectée à une garantie, encadrée par un contrat qui en fixe la durée, la mission du fiduciaire et les conditions de restitution.
Le malentendu du « transfert de propriété »
En effet, c’est ici que se loge la crainte la plus répandue. Transférer la propriété ne signifie pas perdre l’usage, ni la gestion, ni les fruits de l’actif. Le droit organise précisément cette dissociation. Lorsque le contrat le prévoit, le constituant conserve l’usage ou la jouissance de l’immeuble. Il continue d’y exercer son activité, d’encaisser les loyers, de piloter la commercialisation. La propriété juridique est logée dans le patrimoine fiduciaire ; la réalité économique de l’exploitation reste, dans une large mesure, entre les mains du sponsor.
Autrement dit, ce que le sponsor « cède » n’est pas la maîtrise opérationnelle de son actif, mais une coquille juridique de garantie, réversible par construction. La nuance est essentielle : elle distingue la fiducie-sûreté d’une cession sèche ou d’un sale-and-leaseback.
Un périmètre flexible
La fiducie-sûreté en financement immobilier peut porter directement sur l’immeuble et ses accessoires, ou sur les titres de la société qui le détient. Ainsi, cette flexibilité est précieuse en financement structuré : transférer les parts d’une société de projet permet souvent une mise en place plus simple et une réalisation plus rapide qu’une sûreté portant sur l’immeuble lui-même, tout en préservant la continuité de l’exploitation sous-jacente.
Pourquoi le prêteur valorise la fiducie-sûreté en financement immobilier
La résistance aux procédures collectives
Si la fiducie-sûreté est qualifiée par les praticiens de « reine des sûretés », c’est d’abord pour une raison : son efficacité face aux difficultés du constituant. Les sûretés classiques reposant sur un droit de préférence — au premier rang desquelles l’hypothèque — sont, à des degrés divers, affectées par l’ouverture d’une procédure collective : gel des poursuites, plans imposés, ordre de priorité bousculé.
En revanche, la fiducie procède d’une logique différente. Le bien étant sorti du patrimoine du débiteur et logé dans un patrimoine d’affectation autonome, il échappe en principe à l’emprise de la procédure collective ouverte contre le constituant. Le créancier bénéficiaire dispose ainsi d’une situation d’exclusivité, et non d’un simple rang de priorité. C’est cette résistance qui fonde la réputation de l’instrument.
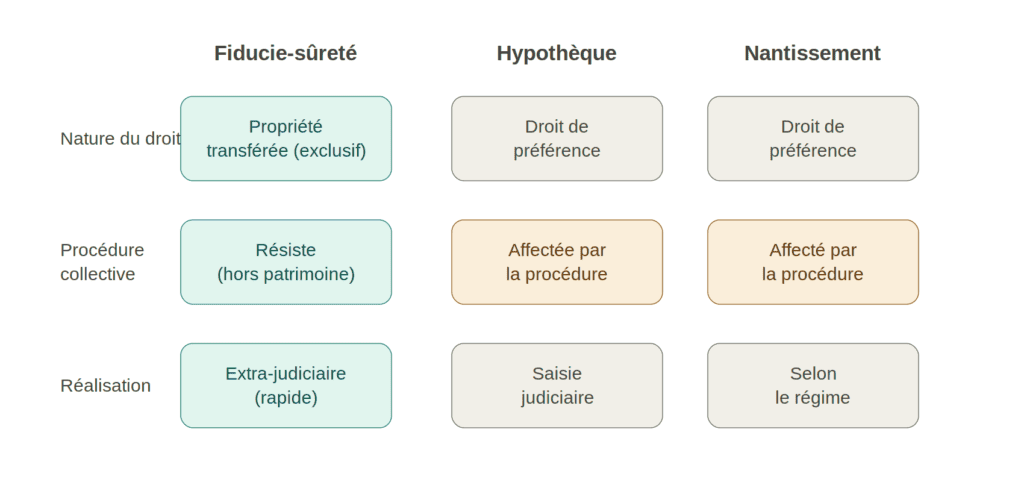
Une réserve s’impose toutefois, et elle est de taille : lorsque le constituant conserve l’usage du bien via une convention de mise à disposition, le régime se complexifie sensiblement en cas de procédure collective. L’efficacité n’est donc pas « absolue » mais conditionnée par l’architecture exacte du montage. C’est précisément pour cette raison que la qualité de la documentation prime sur la simple existence de la fiducie.
Une réalisation extra-judiciaire
Second atout pour le prêteur : en cas de défaut, la réalisation de la fiducie est plus simple. Elle ne suppose pas le parcours long et coûteux de la saisie immobilière judiciaire. Concrètement, selon les termes du contrat, le fiduciaire peut procéder à l’attribution du bien au bénéficiaire ou à sa vente. Dès lors, cette rapidité réduit le risque d’érosion de valeur pendant une procédure prolongée — un avantage particulièrement pertinent sur des actifs sensibles au temps, comme un immeuble en repositionnement.
Une articulation avec le reste de l’arsenal
La fiducie ne remplace pas la discipline contractuelle, elle la complète. Sur le plan opérationnel, elle s’articule avec les covenants financiers, les mécanismes de cash management, les réserves et les accords intercréanciers. Pour un prêteur, elle constitue le socle de sécurité autour duquel s’organise le pilotage du risque. Elle ne remplace pas l’analyse du cash-flow et du business plan.
Pourquoi le sponsor n’y perd pas ce qu’il croit
Conserver l’usage, les loyers, la gestion
La crainte du sponsor est légitime mais largement infondée dès lors que le contrat est bien rédigé. La convention de mise à disposition lui permet de continuer à exploiter l’actif comme s’il en avait la pleine propriété : percevoir les loyers, gérer les baux, conduire les travaux. Le transfert fiduciaire n’interrompt pas la vie économique de l’immeuble.
Une garantie réversible
De fait, la fiducie-sûreté est, par nature, vouée à s’éteindre. Elle n’existe que le temps du prêt. Au remboursement, le bien réintègre le patrimoine du constituant sans formalité de cession onéreuse. Ce caractère réversible distingue radicalement la fiducie d’une aliénation définitive : le sponsor ne « vend » pas son actif, il le met en garantie. En échange — c’est tout l’enjeu de la négociation — il obtient de meilleures conditions de financement.
Le fiduciaire, un gardien neutre
Dernier point d’apaisement, et non le moindre : le bien n’est pas transféré au prêteur, mais à un fiduciaire. Seuls peuvent exercer cette fonction des acteurs strictement encadrés — établissements de crédit, certaines entreprises d’investissement, avocats. Le fiduciaire agit dans le cadre d’une mission définie, tenu à une reddition de comptes. En effet, il n’est ni le sponsor ni le prêteur : c’est un tiers de confiance qui détient l’actif dans l’intérêt de la finalité contractuelle. Cette interposition est précisément ce qui transforme un rapport de force potentiel en mécanisme d’alignement.
Les garde-fous qui rendent la fiducie-sûreté en financement immobilier équilibrée
Précisément, trois éléments encadrent l’usage de la fiducie et protègent les deux parties.
D’abord, le principe de proportionnalité : la garantie doit être calibrée au regard de la créance qu’elle sécurise, sans excès manifeste. Ensuite, le statut réglementé du fiduciaire, qui garantit le sérieux de la détention et la traçabilité de la gestion via une comptabilité autonome du patrimoine fiduciaire. Enfin, et surtout, la documentation : le contrat de fiducie déterminera, à peine de nullité, les biens transférés et la durée. Il fixe également l’identité du bénéficiaire et l’étendue des pouvoirs du fiduciaire. C’est dans cette précision rédactionnelle, bien plus que dans le rapport de force commercial, que réside l’équilibre réel de l’opération.
Points clés
- La fiducie-sûreté repose sur un transfert de propriété temporaire et finalisé, non sur une dépossession définitive.
- Le sponsor conserve, via une convention de mise à disposition, l’usage, la gestion et les loyers de l’actif.
- Pour le prêteur, l’atout majeur est la résistance aux procédures collectives : le bien sort du patrimoine du débiteur.
- La réalisation est extra-judiciaire : plus rapide qu’une saisie immobilière classique.
- Le fiduciaire est un tiers neutre et réglementé, pas le prêteur : c’est la clé de l’alignement.
- L’efficacité n’est pas absolue : la convention de mise à disposition complexifie le régime en procédure collective.
- L’équilibre tient à la qualité de la documentation, pas au rapport de force.
Risques et points de vigilance
La fiducie-sûreté n’est pas un outil neutre ni gratuit, et plusieurs limites doivent être posées clairement.
Le coût et la lourdeur de mise en place constituent le premier frein. A ce titre, l’intervention d’un fiduciaire agréé, la rédaction d’une documentation exigeante, les formalités de publicité pour les immeubles et l’enregistrement génèrent des frais et des délais qui ne se justifient pas pour de petites opérations. La fiducie est un instrument de financement structuré, pas une garantie de droit commun banalisée.
Les incertitudes jurisprudentielles résiduelles méritent d’être assumées. Le contentieux relatif à la confrontation de la fiducie au droit des entreprises en difficulté reste relativement peu nourri. Plusieurs questions de régime conservent des zones grises. C’est notamment le cas de l’articulation avec le livre VI du Code de commerce et du sort exact de la fiducie avec mise à disposition — des points que la pratique et la doctrine continuent de défricher. Un montage robuste doit anticiper ces incertitudes plutôt que les ignorer.
La dimension fiscale, enfin, doit être traitée avec rigueur. La fiducie obéit à un principe de neutralité, mais sa mise en œuvre comporte des subtilités (droits d’enregistrement, traitement des résultats, articulation avec les régimes de groupe) qui appellent une analyse au cas par cas. Les développements qui précèdent sont fournis à titre informatif et ne constituent ni un conseil juridique ni un conseil fiscal.
Reste, enfin, le risque de perception. Mal présentée, la fiducie peut braquer une contrepartie et faire échouer une négociation. La pédagogie en amont — expliquer la réversibilité, le rôle du fiduciaire, la conservation de l’usage — fait souvent la différence entre un dossier qui se signe et un dossier qui se bloque.
Fiducie-sûreté en financement immobilier : implications pour la dette privée et la structuration
C’est dans l’univers de la dette privée que la fiducie-sûreté en financement immobilier trouve sa pertinence la plus nette. Là où le financement bancaire classique privilégie l’hypothèque et des grilles standardisées, le prêteur privé intervient sur des situations différentes. Il s’agit souvent de refinancements tendus, de repositionnements, d’actifs en transition ou de recapitalisations partielles. Ce sont précisément les cas où la résistance aux procédures collectives et la rapidité de réalisation prennent toute leur valeur.
Surtout, la fiducie change la nature de la conversation. Pratiquement, elle déplace le débat du seul niveau du taux vers celui de la structure : ce que le prêteur sécurise réellement, et ce que le sponsor concède réellement. Bien employée, elle permet d’offrir au sponsor des conditions plus favorables, parce que le risque, mieux contrôlé, se paie moins cher. Elle donne, dans le même temps, au prêteur la maîtrise du scénario adverse. Elle s’inscrit naturellement dans une logique « structure-first » où covenants, réserves, cash management et droits de contrôle forment un ensemble cohérent.
En définitive, la fiducie illustre une vérité de la dette structurée : la meilleure garantie n’est pas celle qui prépare la confrontation, mais celle qui la rend inutile. En clarifiant dès le départ les droits de chacun, elle réduit l’incertitude et, paradoxalement, la probabilité même d’un contentieux. C’est un outil de discipline autant que de protection.
Conclusion
La fiducie-sûreté n’est pas la fin de la confiance entre sponsor et prêteur : elle en est l’infrastructure. Le malentendu qui l’entoure tient à un mot — « propriété » — dont la portée réelle, temporaire et finalisée, est bien moins brutale que ne le suggère l’intuition. Pour le prêteur, elle offre une sécurité que peu d’autres sûretés égalent. Pour le sponsor, elle préserve l’essentiel : l’usage, la gestion et la perspective de récupérer son bien au terme du prêt.
Néanmoins, l’outil n’est ni magique ni anodin. De fait, il exige une documentation soignée, un fiduciaire sérieux et une pédagogie de tous les instants. Mais à ces conditions, il cesse d’effrayer pour devenir ce qu’il est vraiment : un mécanisme d’alignement au service d’un financement mieux structuré, et donc plus solide, pour les deux parties.
(Information à visée pédagogique, ne constituant ni un conseil en investissement, ni un avis juridique ou fiscal.)
Sources
- Code civil — Titre XIV : De la fiducie (articles 2011 à 2030), Légifrance. https://www.legifrance.gouv.fr/codes/id/LEGISCTA000006118476
- Code civil — Article 2024 (effet d’une procédure collective sur le patrimoine fiduciaire), Légifrance. https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006445491
- Loi n° 2007-211 du 19 février 2007 instituant la fiducie ; Ordonnance n° 2021-1192 du 15 septembre 2021 portant réforme du droit des sûretés.
- Jeantet — « Démocratisation de la fiducie dans le domaine immobilier », La Semaine Juridique (LexisNexis), novembre 2024. https://www.jeantet.fr/2024/11/democratisation-de-la-fiducie-dans-le-domaine-immobilier-la-semaine-juridique-lexis-nexis-novembre-2024/
- Lexbase — « Chronique de droit des sûretés et du financement (septembre 2024 – août 2025) ». https://www.lexbase.fr/article-juridique/123686801-chroniquechroniquededroitdessuretesetdufinancementseptembre2024aout2025
- DS Avocats / Delsol Avocats — « La fiducie-sûreté : un levier stratégique dans la structuration de vos financements », novembre 2025. https://www.delsolavocats.fr/La-fiducie-surete-un-levier-strategique-dans-la-structuration-de-vos-financements
- Sénat — Proposition de loi instituant la fiducie (rapport n° 11, 2006-2007). https://www.senat.fr/rap/l06-011/l06-011_mono.html
