
Pendant trois ans, le marché immobilier européen a vécu sur une promesse simple : les taux finiraient par redescendre. La liquidité reviendrait, et les valeurs se stabiliseraient sur un point bas avant de remonter. Ainsi, cette grammaire de la reprise structurait l’essentiel des perspectives sur la prime de risque immobilier publiées fin 2025 et début 2026. Le 11 juin 2026, la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base. Il s’agissait de sa première hausse depuis 2023, portant le taux de dépôt à 2,25 %. Au même moment, l’OAT française à 10 ans atteignait son plus haut niveau depuis 2009. En quelques semaines, le postulat du raisonnement de marché s’est inversé.
Ce retournement n’est pas un simple ajustement conjoncturel. Il agit sur la variable la plus structurante de la valorisation immobilière : la prime de risque immobilier. C’est-à-dire l’écart entre le rendement d’un actif et celui d’un placement réputé sans risque. Or cette prime, déjà mince, s’est comprimée à un niveau qui interroge la cohérence des valeurs affichées. La thèse de cet article est directe : quand le taux sans risque remonte et que les taux prime restent figés, la prime de risque immobilier passe sous son seuil d’équilibre. Par conséquent, ce déséquilibre ne peut se résorber que d’une seule manière — par une correction des valeurs. Cette correction est déjà engagée sur le secondaire. Elle demeure cependant latente, mais difficilement évitable, sur le prime.
1. Anatomie d’un changement de régime de taux
La hausse de juin 2026 : premier resserrement depuis 2023
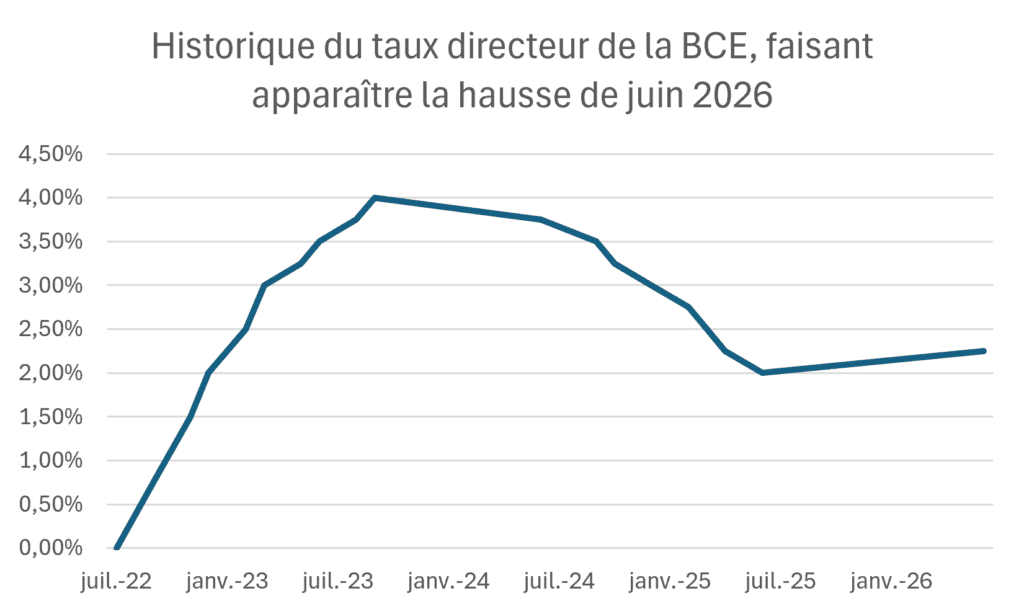
La décision de la BCE du 11 juin 2026 marque une rupture de cycle. En effet, après huit baisses successives, le taux de dépôt était passé de 4 % à 2 % entre mi-2024 et mi-2025. Après une année de stabilité, l’institution de Francfort remonte ses taux. Le signal compte autant que le geste : il s’agit du premier resserrement depuis 2023. De plus, le marché intègre déjà la probabilité d’un second relèvement à l’automne. Le message est clair : le scénario d’argent durablement moins cher n’est plus le scénario central.
L’OAT au plus haut depuis 2009 : le sans-risque renchérit
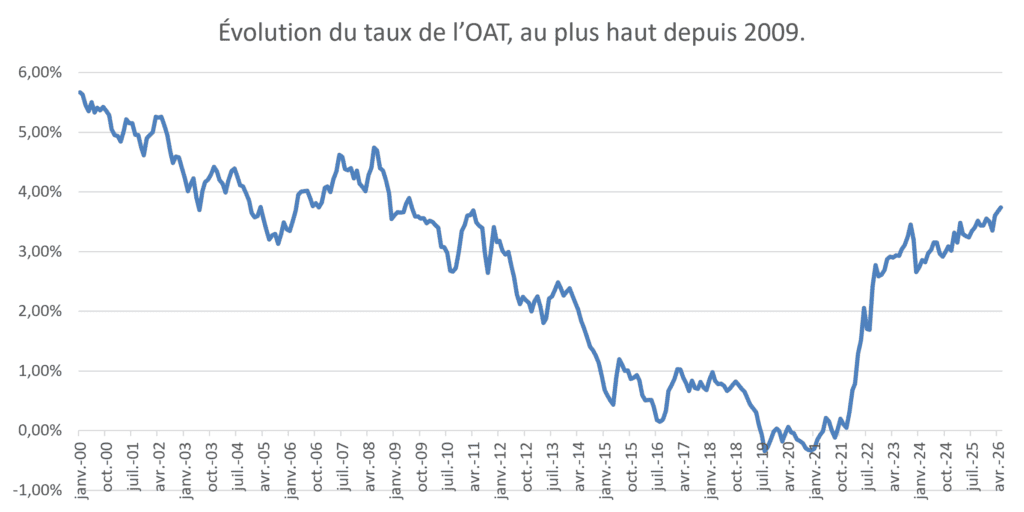
Le mouvement le plus lourd de conséquences pour la prime de risque immobilier ne vient pas du taux court, mais du taux long. L’OAT 10 ans a connu une remontée brutale de plus de 60 points de base en moins de cinq semaines. Ainsi, elle a atteint un sommet inédit depuis 2009. Cette dynamique a une double origine : un facteur de cycle (le retour de l’inflation) et un facteur de signature (le risque souverain français). L’écart entre les taux à 10 ans français et allemand s’est élargi significativement. Il traduit une prime de risque accrue sur la dette française, dans un contexte de dette publique passée d’environ 98 % du PIB avant la pandémie à plus de 116 %. Pour l’immobilier, dont la valorisation s’ancre sur le taux sans risque, ce renchérissement du référentiel est une donnée de premier ordre.
Un choc inflationniste qui comprime la prime de risque immobilier
La nature du choc importe pour en évaluer la persistance. Le regain d’inflation qui a justifié le tour de vis monétaire est largement alimenté par les coûts de l’énergie. Ces coûts sont eux-mêmes tirés par les tensions au Moyen-Orient et les perturbations sur les routes d’approvisionnement pétrolier. C’est une inflation par les coûts, et non par la demande. Ce type d’inflation résiste mieux à la politique monétaire et peut donc s’installer durablement. En conséquence, un environnement de taux « plus haut, plus longtemps » devient plausible, là où le marché pariait sur un retour rapide à la détente.tente.
2. La prime de risque immobilier : mécanique et compression
Définition de la prime de risque immobilier
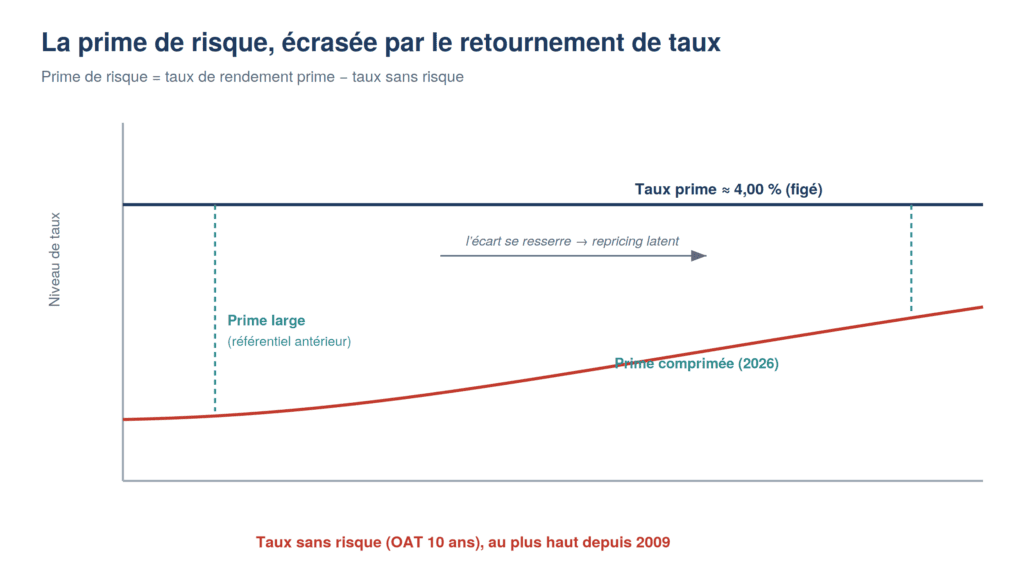
La prime de risque immobilier se définit, dans sa forme la plus simple, comme l’écart entre le taux de rendement prime d’un actif et le taux sans risque de référence. Elle rémunère l’investisseur pour tout ce que l’immobilier comporte de spécifique : illiquidité, risque locatif, obsolescence, coûts d’exploitation, risque de gestion. Il faut noter que cette prime de marché ne se confond pas avec le spread de financement, qui rémunère, lui, le prêteur. Toutefois, les deux suivent une logique commune — quand le coût du sans-risque monte, l’un et l’autre devraient s’élargir pour préserver leur fonction.
Une compression hors de l’épure historique
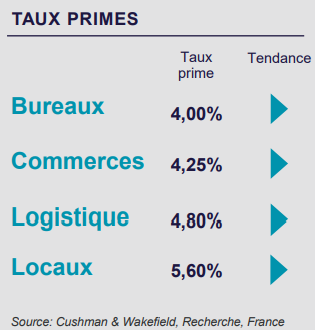
C’est précisément ce qui ne se produit pas. Les taux de rendement prime sont restés remarquablement stables au premier trimestre 2026 — autour de 4,00 % pour le bureau et le commerce, 4,80 % pour la logistique et 5,80 % pour l’industriel en Île-de-France, selon les données JLL T1 2026. Pendant ce temps, le taux sans risque grimpait vers 3,8 %. Mécaniquement, la prime de risque immobilier s’est donc écrasée. Replacée dans une perspective longue, cette compression sort de l’épure. En effet, l’écart de rendement historique entre immobilier prime et obligations souveraines, hors période d’assouplissement quantitatif, se situait à un niveau nettement plus protecteur. Ainsi, le marché rémunère aujourd’hui le risque immobilier comme s’il était à peine supérieur à celui d’un emprunt d’État — une asymétrie difficilement tenable.
Le décalage expertise / transaction
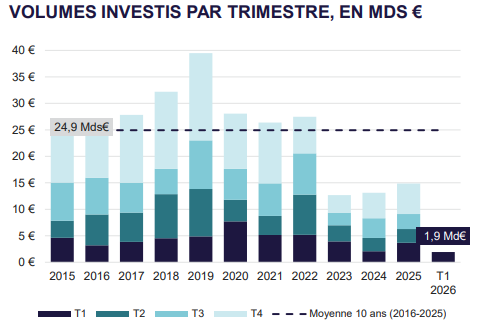
Pourquoi les taux prime ne se sont-ils pas ajustés ? Parce que la valeur d’expertise et la valeur de transaction obéissent à des temporalités différentes. L’expertise lisse, s’appuie sur des comparables qui se raréfient, et résiste au changement tant qu’aucune transaction ne vient le matérialiser. Or, dans un marché où les volumes sont au plus bas — environ 1,94 Md€ au T1 2026 selon Cushman & Wakefield, l’absence de preuve de prix permet aux valeurs affichées de tenir plus longtemps que la réalité économique ne le justifierait. Ce décalage n’est pas une protection : c’est un report. Par conséquent, la prime de risque immobilier réelle est encore plus comprimée que ne le suggèrent les taux prime publiés.
3. Les trois canaux de transmission vers les valeurs
Le canal de l’actualisation des actifs immobiliers
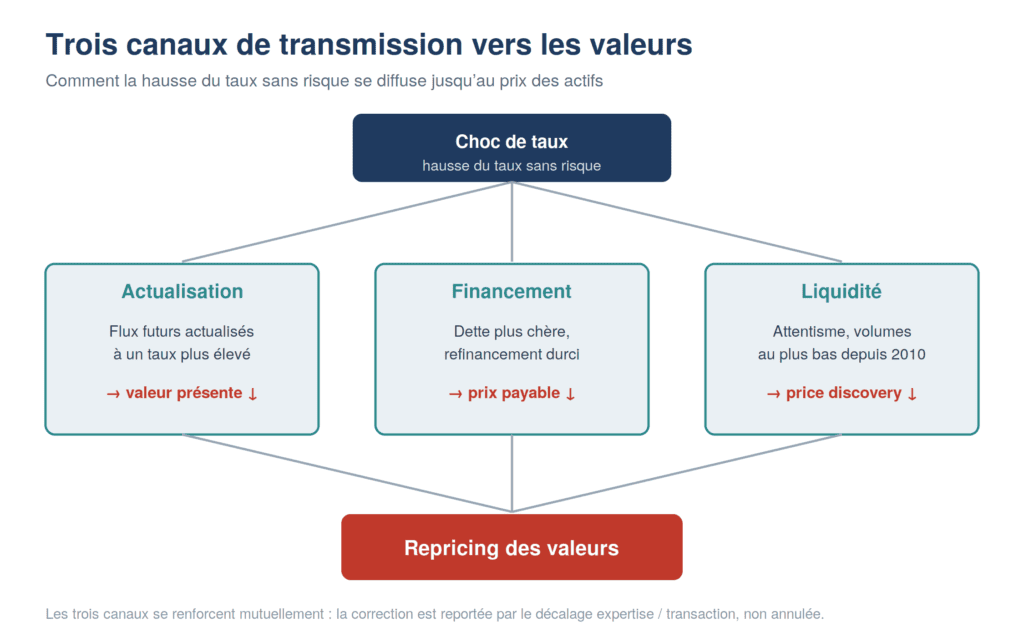
Le premier canal est arithmétique. La valeur d’un actif immobilier est, pour l’essentiel, la somme actualisée de ses flux futurs. Quand le taux d’actualisation — adossé au taux sans risque monte, la valeur présente de ces flux baisse, toutes choses égales par ailleurs. Pour qu’un taux prime de 4 % reste justifiable face à un sans-risque proche de 3,8 %, il faudrait que la croissance locative anticipée soit suffisamment forte pour compenser. C’est possible sur certains segments tendus, comme nous l’analysons dans notre article sur le marché des bureaux en France en 2026. Cependant, cela ne peut être la règle générale.
Le canal du financement et le coût du capital immobilier
Le deuxième canal passe par la dette. En effet, la remontée des taux longs renchérit le coût du financement et durcit les conditions de refinancement. Un actif dont le service de la dette devient plus lourd voit sa capacité d’absorption se réduire. Par conséquent, le prix qu’un acquéreur endetté peut payer diminue. Ce canal réintroduit, par une autre porte, la problématique du mur de refinancement immobilier 2025-2027 : les dossiers qui devaient se refinancer dans un environnement supposé plus clément affrontent désormais une équation durcie sur la valeur, le cash-flow et le capex simultanément.
Le canal de la liquidité
Le troisième canal est comportemental. Face à l’incertitude, vendeurs et acquéreurs se figent : les premiers refusent d’acter une décote, les seconds attendent une meilleure visibilité. En conséquence, le résultat est un marché de l’attentisme, dont le premier trimestre 2026 offre l’illustration — des volumes d’investissement parmi les plus faibles depuis 2010, concentrés sur une poignée de transactions d’envergure. Cette illiquidité a un effet pervers : elle masque le repricing tout en l’aggravant. En effet, moins il y a de transactions, plus la formation des prix se fait sur des bases étroites et fragiles.
4. Prime contre secondaire : une correction à deux vitesses
Le prime : figé en affichage, sous tension réelle
Sur le segment prime, la rareté de l’offre et la solidité des cash-flows permettent aux valeurs de résister en affichage. C’est sur ce segment que se concentrent les capitaux disponibles. Par ailleurs, plus de la moitié des transactions franciliennes du début d’année ont été réalisées par des acteurs privés, plus agiles que les institutionnels. Cependant, cette résistance est d’affichage : elle tient à l’absence de vendeurs contraints, non à une prime de risque immobilier saine. Que la liquidité revienne, et le repricing se révélera.
Le secondaire : la correction déjà engagée
Sur le secondaire, le diagnostic est différent : la correction est déjà là. Vacance durable, capex obligatoire, décotes qui s’ancrent — l’addition économique se matérialise dans les prix dès lors qu’un actif doit se vendre. C’est ainsi que la prime de risque immobilier retrouve un niveau cohérent avec le coût du sans-risque, parce que la contrainte force la révélation. En définitive, l’écart de comportement entre prime et secondaire n’est pas une dichotomie de qualité : c’est un décalage temporel de révélation du prix.
5. Risques et points de vigilance
Plusieurs facteurs peuvent atténuer ou différer le scénario décrit, et doivent être posés clairement.
Le choc de taux peut s’avérer transitoire. Si les tensions géopolitiques refluent et que l’inflation énergétique se résorbe, la BCE pourrait suspendre, voire inverser, son resserrement. Dans ce cas, la compression de la prime de risque immobilier ne déboucherait pas sur un repricing structurel mais sur une simple parenthèse.
La rareté de l’offre prime peut par ailleurs soutenir durablement les valeurs. Tant qu’aucun vendeur n’est contraint, l’absence de transactions à la baisse peut entretenir des valeurs élevées sur une période longue — au prix, toutefois, d’une liquidité atrophiée.
La croissance locative et l’indexation peuvent absorber une partie du choc. Sur les segments où les loyers progressent, la hausse des flux compense partiellement la hausse du taux d’actualisation. C’est un amortisseur réel, mais inégalement réparti.
Enfin, la lecture des volumes appelle à la prudence. Les niveaux du premier trimestre sont faussés par la concentration sur quelques méga-transactions. Surinterpréter ce chiffre comme un effondrement généralisé serait une erreur de méthode.
6. Implications pour la dette privée et la structuration
Pour le prêteur privé, ce changement de régime modifie la hiérarchie des risques. Quand la valeur du collatéral est sous tension latente, la protection ne vient plus du LTV affiché. En effet, ce LTV est calculé sur une valeur d’expertise potentiellement en retard. Par conséquent, c’est le cash-flow et la structure qui deviennent le véritable rempart. Un DSCR robuste, testé sous des hypothèses de taux durablement élevés, est donc essentiel. C’est précisément le cadre que nous détaillons dans notre analyse sur la dette privée immobilière en France.
Trois réflexes pour gérer le risque immobilier
Concrètement, trois réflexes s’imposent. D’abord, stresser systématiquement les business plans sur un scénario de taux « plus haut, plus longtemps », et non sur une détente attendue. Ensuite, durcir la discipline de structure : réserves d’intérêts calibrées, cash sweep en cas de déviation, covenants de valeur à fréquence rapprochée plutôt qu’annuelle. Enfin, traiter le refinancement comme la variable critique — calendrier, options réalistes, capacité du sponsor à réinjecter de l’equity si la valeur se contracte.
La dette privée comme réponse au repricing
C’est aussi un environnement où la dette privée trouve sa pertinence. Là où le repricing fige le marché et où le financement bancaire se fait plus sélectif, la capacité à financer des opérations complexes — transition, repositionnement, recapitalisation partielle — avec un contrôle renforcé devient un avantage. Par ailleurs, la structuration des sûretés joue un rôle clé dans ce type d’environnement : la fiducie-sûreté en financement immobilier constitue à cet égard un outil d’alignement particulièrement adapté entre sponsor et prêteur. La prime de complexité se justifie d’autant mieux que le risque est, cette fois, correctement rémunéré.
Conclusion : où se reprice la prime de risque immobilier ?
Le 11 juin 2026 ne restera peut-être pas dans les mémoires comme une rupture spectaculaire, mais il acte un basculement de grammaire. Le marché immobilier doit cesser de chronométrer un rebond et commencer à cartographier un repricing. La prime de risque immobilier, écrasée par un sans-risque qui remonte et des taux prime qui ne bougent pas, ne peut rester sous son seuil d’équilibre indéfiniment. Elle se rétablira — par la croissance des loyers là où elle existe, par la correction des valeurs là où elle manque.
La vraie question de 2026 n’est donc plus « quand le marché revient-il ? », mais « où, et de combien, se reprice-t-il ? ». En définitive, pour l’investisseur comme pour le prêteur, la réponse ne se lira pas dans les valeurs d’expertise, qui retardent, mais dans les premières transactions qui oseront acter le nouveau régime.
(Information à visée pédagogique, ne constituant ni un conseil en investissement, ni un avis juridique ou fiscal.)
Sources
- Banque centrale européenne — Décisions de politique monétaire, 11 juin 2026
- Banque de France — Les taux directeurs
- Cushman & Wakefield — France Marketbeat Investissement, T1 2026
- JLL — Investissement immobilier en France au T1 2026
- Wüest Partner — Between Interest Rate Cuts and Risk Premia
- AEW — European Annual Outlook 2026
- ING THINK — European real estate 2026
