
Le marché des bureaux en France ne “revient” pas : il se recompose. Et cette recomposition devient de moins en moins subtile. D’un côté, des actifs récents, bien situés et performants énergiquement continuent d’attirer entreprises, capitaux et financement. De l’autre, un stock plus ancien, moins flexible et plus énergivore subit une vacance durable et une pression accrue sur les valeurs.
La tentation est grande d’expliquer cette fracture par le télétravail. Ce serait incomplet. La polarisation actuelle est l’addition de trois forces qui se renforcent : (1) la sélectivité des utilisateurs, (2) le passage de l’ESG/énergie de la conformité au pricing, (3) une chaîne financement–valorisation devenue “business plan-driven”. Résultat : le marché des bureaux devient moins un marché d’“immeubles” et davantage un marché de projets (repositionnement, restructuration, conversion, mixité), avec des exigences d’exécution proches de celles d’un actif “value-add” — même lorsque l’étiquette affichée reste “core”.
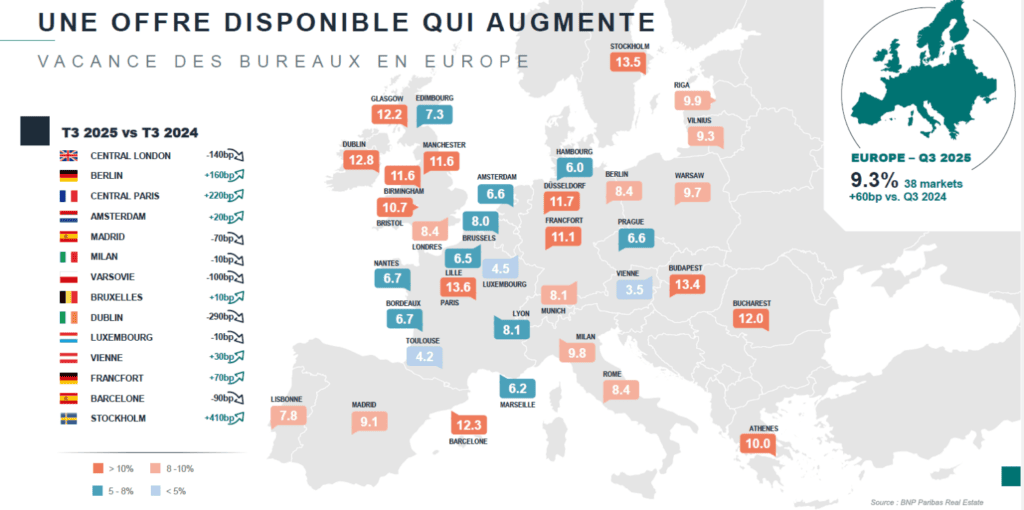
Points clés du marché des bureaux en France
- Le marché locatif se concentre sur le “best-in-class” (emplacement + qualité + performance énergétique + services).
- Le stock secondaire devient « illiquide » : la vacance se fige, les délais s’allongent, les décotes s’ancrent.
- Les loyers “facials” racontent mal la réalité : les mesures d’accompagnement (franchises, travaux, CAPEX preneur) sont redevenues structurantes.
- L’obsolescence est désormais financière : capex + délai + risque locatif = baisse de valeur (brown discount).
- Les transactions “qui sortent” sont celles où le prix intègre l’équation travaux / vacance / financement.
- La “solution conversion” progresse, mais reste un outil au cas par cas, avec contraintes techniques et urbaines.
- Côté dette, on prête moins une adresse qu’une capacité à exécuter (capex plan, phasage, précommercialisation, covenants).
État du marché des bureaux en France : lecture de 2025 pour comprendre 2026
Un marché utilisateurs en phase de sélection
Les données 2025 en Île-de-France confirment une tendance désormais installée : la demande se maintient, mais elle se déplace et se réduit dans ses arbitrages. Beaucoup d’entreprises ne cherchent plus des mètres carrés, elles cherchent une solution : moins de surface, mieux placée, plus adaptée, plus flexible, plus performante.
Deux phénomènes s’additionnent :
- Rationalisation : renégociations, regroupements de sites, optimisation des implantations. Le bureau reste un coût fixe scruté, d’autant plus lorsque l’inflation se normalise et que les indexations deviennent moins “protectrices” qu’en 2022–2023.
- Requalification : pour une partie des utilisateurs, la décision immobilière devient aussi une décision RH (attractivité, présence sur site, culture d’entreprise). Cela profite aux immeubles capables d’offrir une expérience de travail crédible.
Dans ce contexte, la géographie ne disparaît pas, mais elle devient plus “micro” : la desserte, l’accessibilité, les services de quartier, la qualité d’immeuble et la liquidité locative pèsent parfois plus que l’étiquette “Paris vs hors Paris”.
Offre, vacance et loyers : un marché à deux vitesses
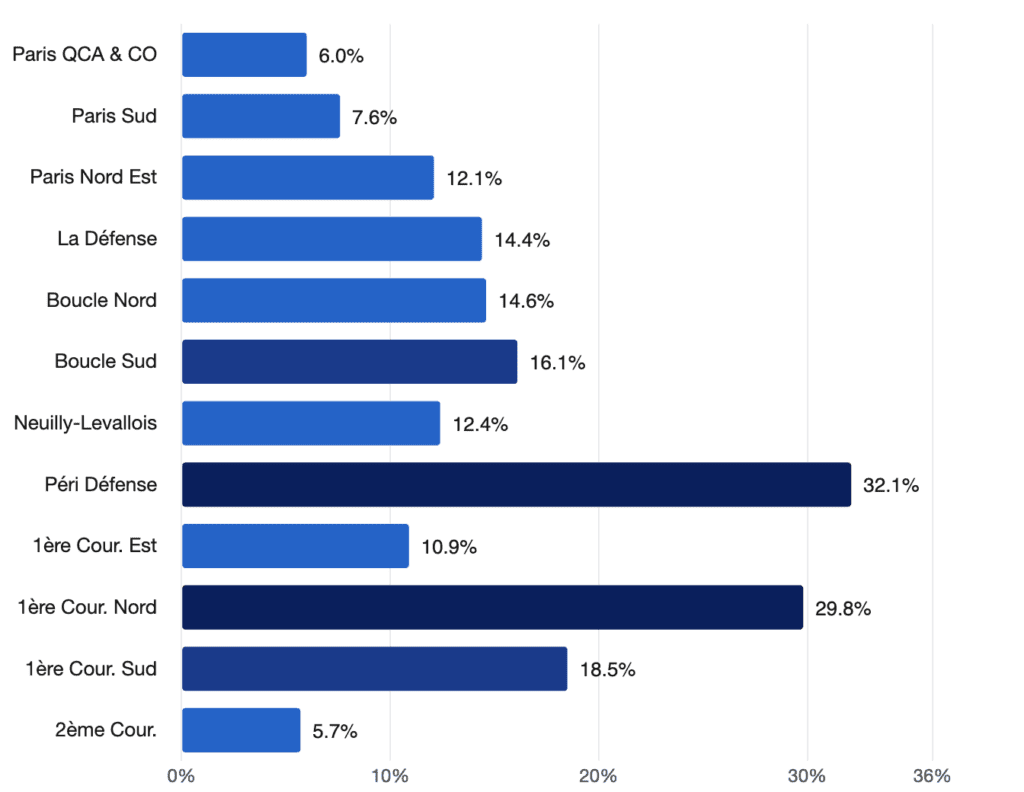
Le point le plus structurant est l’augmentation de l’offre immédiate sur les marchés en suroffre, avec une vacance qui reste élevée à l’échelle régionale. Quand l’offre augmente plus vite que la demande, deux marchés se superposent :
- Le marché “prime”, où l’offre est relativement rare (ou très demandée) et où les nouveaux loyers se signent sur des immeubles réellement différenciants.
- Le marché “secondaire”, où l’offre s’accumule, et où l’équation locative se négocie autant dans le bail… que dans les concessions : franchises, participation aux travaux, prise en charge d’aménagements, flexibilité contractuelle.
C’est un point souvent sous-estimé : un loyer facial peut “tenir” tandis que le loyer économique se dégrade. À ce stade du cycle, les mesures d’accompagnement redeviennent le thermomètre le plus révélateur de l’équilibre réel du marché.
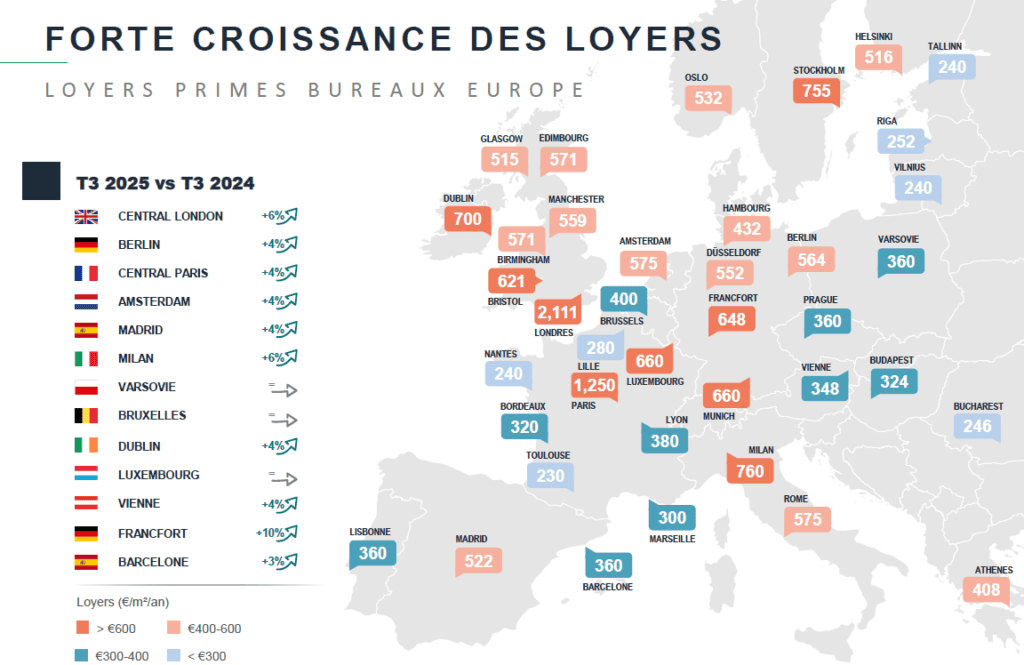
Pourquoi le marché des bureaux en France se polarise
Le bureau devient un produit d’expérience
Le bureau n’est plus seulement un contenant. Pour les utilisateurs, surtout sur les marchés tendus en talents, l’immeuble est un outil de :
- recrutement et fidélisation,
- productivité (qualité d’air, acoustique, lumière, confort d’été),
- collaboration (espaces partagés, salles, hospitalité),
- marque employeur.
Cela crée une prime à la qualité, qui se traduit dans les loyers signés — mais surtout dans la vitesse de location, la stabilité d’occupation et la capacité à absorber des surfaces.
À l’inverse, un immeuble “standard” (plateaux contraints, faibles hauteurs, prestations limitées) devient difficile à défendre, même si son emplacement est correct : il se retrouve en concurrence non seulement avec d’autres immeubles, mais avec d’autres modes de travail (tiers-lieux, flex, réorganisation interne).
ESG et performance énergétique : un nouveau facteur de valeur
La bascule la plus nette est là : la performance énergétique n’est plus un sujet “technique”. Elle devient une ligne de P&L.
En France, la trajectoire Éco Énergie Tertiaire issue du décret tertiaire installe un calendrier et une logique de réduction progressive des consommations énergétiques dans les bâtiments tertiaires.
Cette contrainte change la manière de valoriser un actif :
- si l’immeuble est déjà “dans la cible” : la discussion porte sur l’optimisation et la preuve (mesure, pilotage, data, exploitation) ;
- s’il est “hors trajectoire” : le marché intègre un capex (travaux), un délai (études, autorisations, chantier), et un risque locatif (vacance pendant travaux, loyers post-travaux, concurrence).
Autrement dit, la performance énergétique devient une composante de la valeur, au même titre que la localisation ou la qualité du locataire. Et plus le marché est en suroffre, plus l’ESG agit comme un accélérateur de sélection : les immeubles faibles sortent du jeu plus vite.
Une chaîne valorisation–financement devenue business plan driven
Avant 2022, une part importante du marché pouvait fonctionner sur un schéma simple : un actif “correct” avec un locataire “correct” pouvait trouver un financement “correct”. Dans un environnement de taux plus élevés qu’avant crise — comme le montre l’évolution récente des taux directeurs de la Banque centrale européenne — et avec des exigences de risque renforcées, ce schéma devient plus rare.
Le financement s’obtient désormais sur la base d’un récit exécutable :
- quel est l’état réel de l’actif (technique, énergie, conformité) ?
- quel capex est nécessaire et avec quel phasage ?
- quelle stratégie locative (cible, délais, incentives) ?
- quels scénarios de stress (vacance prolongée, coûts travaux, loyers) ?
- quelle capacité du sponsor à piloter et absorber les aléas ?
Cette logique renforce mécaniquement la polarisation : les meilleurs actifs financent plus facilement leur liquidité ; les actifs difficiles cumulent contraintes (capex + vacance + financement), ce qui pèse sur leur valeur.
Comment la polarisation se reflète dans les transactions immobilières
Le segment prime : rareté et compétition
Sur le segment prime, la rareté est double : rareté des immeubles réellement “best-in-class”, et rareté des vendeurs prêts à céder au prix que le financement permet.
Les transactions prime qui se font ont souvent des caractéristiques communes :
- localisation lisible, accessibilité forte,
- immeuble neuf ou restructuré avec prestations et performance,
- visibilité sur le cash-flow (baux, qualité des locataires, durée résiduelle),
- potentiel de liquidité à la sortie (revente, refinancement).
Ce segment peut rester actif même si le marché global demeure mou, parce qu’il attire des capitaux qui cherchent avant tout une combinaison : risque maîtrisable + actif défendable.
Le marché secondaire : une décote structurelle
Sur le secondaire, la décote n’est pas qu’une question de rendement : elle devient un budget. Dans de nombreux cas, la discussion se fait ainsi :
“Quel est le coût total pour ramener l’immeuble à un standard louable et finançable — et combien de temps cela prendra-t-il ?”
C’est là que le “brown discount” s’ancre. Il ne s’agit pas d’une sanction morale, mais d’une addition économique : travaux + vacance + incentives + coût du capital.
Les signaux classiques du marché secondaire sont visibles :
- forte pression sur les baux (flexibilité, renégociations, arbitrages),
- incertitude sur les loyers “à terme”,
- et surtout, difficulté à faire sortir des volumes sans accepter une correction de prix… ou sans engager un projet de transformation.
Restructuration et conversion des bureaux
La transformation est devenue un levier central, mais il faut éviter les raccourcis :
- Restructurer en bureau (mise à niveau technique, services, ESG) fonctionne quand l’emplacement et le gabarit restent désirables.
- Changer d’usage (logement, hôtellerie, éducation, etc.) fonctionne quand la faisabilité technique et l’économie du projet convergent.
- Faire du mixte peut être un compromis, mais complexifie fortement : autorisations, conception, exploitation, financement.
Le cadre public cherche à faciliter ces transformations — notamment via des évolutions récentes sur la conversion de bureaux en logements — mais la réalité de terrain reste hétérogène : tous les immeubles ne sont pas “convertibles”, et toutes les conversions ne créent pas de valeur.
Dette privée et financement immobilier : nouvelles logiques
Là où le cycle actuel est particulièrement intéressant, c’est que la fracture prime/secondaire se traduit directement dans les termes de financement. Concrètement, on observe une bascule : on finance moins un “marché”, davantage un plan.
Dans ce contexte, l’analyse détaillée du business plan et de la capacité d’exécution devient centrale dans la structuration des financements immobiliers — une approche qui guide également les opérations étudiées par Mosaic Real Estate Finance.
Les critères clés du financement en 2026
Pour un prêteur, trois blocs comptent davantage qu’avant :
Qualité du cash-flow
- solidité des locataires,
- durée résiduelle des baux (souvent discutée via la notion de WAL — durée moyenne pondérée),
- clauses d’indexation, options, breaks, concentration locative.
Capex plan
- budget réaliste (pas un chiffrage “optimiste”),
- phasage (ce qui est prioritaire vs “nice to have”),
- contraintes (autorisation, copropriété, urbanisme, amiante, structure, confort d’été).
Capacité d’exécution du sponsor
- track-record sur des projets comparables,
- équipe projet, AMO, entreprises,
- gouvernance de décision (rapidité, arbitrages),
- et, très prosaïquement, capacité à mettre de l’equity au bon moment.
Comment la structuration financière évolue
Quelques termes reviennent systématiquement :
- LTV (Loan-to-Value) : dette / valeur de l’actif.
- LTC (Loan-to-Cost) : dette / coût total du projet (souvent plus pertinent sur du repositionnement).
- DSCR (Debt Service Coverage Ratio) : capacité du cash-flow à couvrir le service de la dette.
Sur un actif prime stabilisé, la structuration reste relativement classique. Sur un actif à transformer, elle devient plus “projet” :
- comptes séquestres et holdbacks pour sécuriser les travaux,
- tirages conditionnels (drawdowns) liés à des jalons,
- cash sweep (balayage de cash) si la performance est meilleure/moins bonne que prévu,
- covenants adaptés au phasage (ne pas “tuer” le projet à mi-parcours, tout en contrôlant le risque),
- parfois réserve d’intérêts (interest reserve) sur périodes de vacance/travaux.
L’idée est simple : le prêteur veut s’assurer que le capex sert une trajectoire locative crédible — et que la valeur “post-travaux” n’est pas une promesse théorique.
Le rôle de la dette privée dans le financement immobilier
Dans ce contexte, la dette privée est souvent sollicitée là où le bancaire devient plus contraint :
- bridge avant stabilisation (le temps de louer, de livrer un programme restructuré, de “prouver” le loyer),
- financement de repositionnement avec capex important,
- situations de refinancement quand le calendrier de maturité impose une solution rapide.
Cela ne signifie pas “plus de risque pour plus de rendement” systématiquement. Cela signifie surtout : capacité à structurer autour d’un projet, avec une granularité de covenants et de suivi plus élevée — et, en contrepartie, une discipline d’exécution plus forte côté sponsor.
Les principaux risques du marché des bureaux
Risque macroéconomique et demande locative
Même si certains signaux se normalisent (inflation, coût de financement), la demande locative dépend d’un ensemble : emploi tertiaire, confiance des entreprises, trajectoires sectorielles. Dans un scénario de croissance molle, les décisions immobilières restent prudentes — ce qui pénalise surtout le secondaire.
Risque d’exécution des projets immobiliers
Sur les projets de transformation, la première cause de dérive est rarement “le marché”. C’est l’exécution : surprises techniques, délais, coordination, coûts, réception, re-livraison. Un projet mal phasé peut créer un trou de cash-flow difficile à financer.
Risque réglementaire et urbain
Les évolutions réglementaires facilitent, mais n’annulent pas :
- les contraintes de destination,
- les règles d’urbanisme,
- la faisabilité technique (structure, lumière, trames),
- et l’acceptabilité locale (stationnement, équipements, mixité).
Risque de liquidité du marché
Dans les marchés polarisés, la valeur “théorique” ne vaut que si elle peut devenir une transaction, un refinancement ou une location. Le risque, pour le secondaire, est une illiquidité prolongée, qui finit par forcer la main (vente contrainte, recapitalisation, restructuration de dette).
Conclusion : quels bureaux reviennent — et à quel prix ?
Le bureau reste un actif majeur en France, mais il ne se traite plus comme un bloc homogène. La polarisation s’est transformée en fracture parce que trois réalités se sont alignées : l’utilisateur est plus sélectif, l’énergie pèse dans l’économie, et le financement exige un plan exécutable.
Les gagnants ne seront pas uniquement “Paris vs non-Paris” ou “neuf vs ancien”. Ils seront ceux qui cochent l’équation complète : localisation – qualité – performance – prix – capacité d’exécution.
Dans cet environnement plus sélectif, l’analyse des actifs et la structuration du financement deviennent déterminantes pour accompagner les projets immobiliers. C’est précisément dans ce type de situations que l’approche de Mosaic Real Estate Finance consiste à structurer des solutions de financement adaptées aux actifs en transformation et aux stratégies d’exécution des sponsors.
Sources
- ImmoStat — Communiqué “Résultats ImmoStat T4 2025” (PDF, publié le 8 janvier 2026). (GIE IMMOSTAT)
- JLL — “Marché locatif des bureaux Paris et Île-de-France, Bilan 2025” (communiqué, 8 janvier 2026). (jll.com)
- CBRE France — “Immostat T4 2025 : Immobilier de bureaux en IDF et investissement France…” (communiqué). (cbre.fr)
- Colliers France — “Le marché des bureaux en IDF — Bilan 2025” (étude). (colliers.com)
- BNP Paribas Real Estate — “Marché des bureaux en Europe : la reprise se dessine à l’horizon 2026” (page & visuels). (BNP Paribas Real Estate Pressroom)
- BNP Paribas Real Estate — Carte “Vacance des bureaux en Europe (T3 2025)” (image).
- BNP Paribas Real Estate — Carte “Loyers primes bureaux Europe (T3 2025)” (image).
- Banque centrale européenne — “Key ECB interest rates” (tableau des taux directeurs, historique). (European Central Bank)
- Ministère de la Transition écologique — “Éco Énergie Tertiaire (EET)” (objectifs -40%/-50%/-60%). (Ministère de la Transition écologique)
- APUR — “Transformations de bureaux-activités en logements à Paris” (analyse & ordres de grandeur). (apur.org)
