
Un family office reçoit, la même semaine et du même sponsor, deux propositions portant sur le même immeuble. La première : entrer au capital de la société de projet aux côtés du promoteur. La seconde : financer l’opération en dette equity immobilier senior. Le réflexe dominant consiste à comparer les rendements cibles et à en déduire une préférence. C’est le mauvais point de départ.
Dette et equity immobilier ne sont pas deux graduations d’une même échelle de risque. En effet, ce sont deux positions de nature différente, qui n’achètent pas le même objet, ne mobilisent pas les mêmes compétences et ne se dénouent pas selon la même logique. Traiter l’arbitrage comme un curseur risque/rendement conduit à sélectionner la position sur le seul critère qui, en réalité, discrimine le moins. Par conséquent, l’objet de cet article est de proposer un cadre de décision reproductible, applicable dossier par dossier, articulé autour de trois questions : qu’est-ce que j’achète, que suis-je capable de faire, et comment cette ligne s’inscrit-elle dans le reste de mon patrimoine.
1. Ce que l’on achète réellement dans chaque position de dette equity immobilier
L’equity immobilier achète une trajectoire
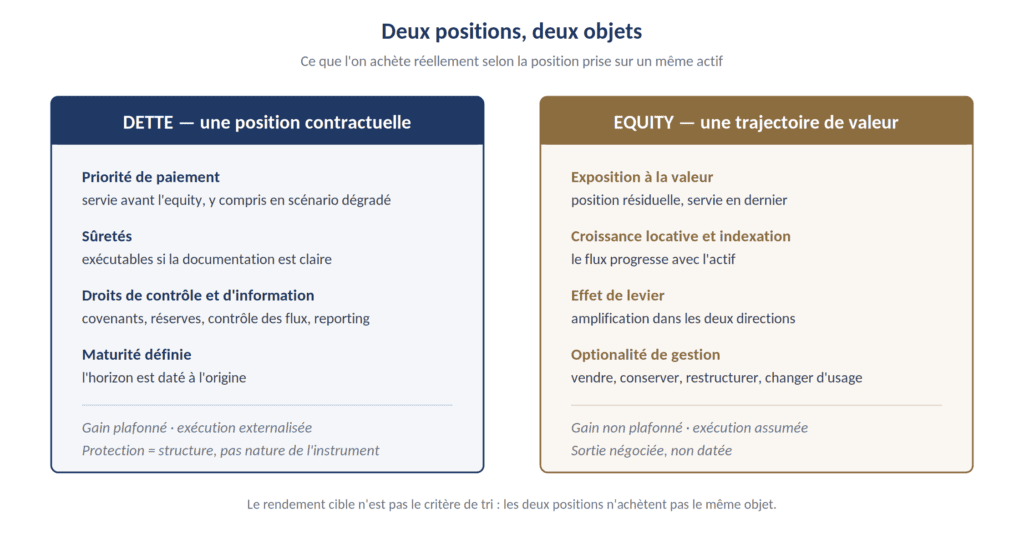
Prendre une position en fonds propres, c’est acquérir une exposition à l’évolution de la valeur d’un actif. Cela inclut tout ce qui la détermine : croissance locative, indexation, qualité de l’exécution d’un business plan, effet de levier, taux de capitalisation à la sortie. L’investisseur en equity ne détient pas une créance : il détient un résidu. Il perçoit ce qui reste une fois les charges, la dette et les tiers servis. En contrepartie, il capte l’intégralité de la surperformance. Il conserve également l’optionalité de gestion — décider de vendre, de conserver, de restructurer, de changer de destination. C’est précisément ce que nous analysons dans notre article sur les capitaux privés immobilier en 2026.
La dette immobilier achète une position contractuelle
Prêter, c’est acquérir un droit sur des flux, encadré par une documentation. Ce que l’on achète tient en quatre éléments : une priorité de paiement, un ensemble de sûretés, des droits de contrôle et d’information, et une maturité définie. Le rendement est borné par le taux contractuel. Il ne bénéficie d’aucune amélioration si l’actif surperforme. En revanche, la position est servie avant l’equity, y compris dans un scénario dégradé. Son horizon est daté.
Le point de bascule de l’arbitrage dette equity immobilier
La différence structurante n’est donc pas le niveau de rendement, mais l’asymétrie du profil. La dette plafonne son gain, borne son horizon et externalise l’exécution. L’equity accepte l’inverse dans les deux directions : elle assume l’exécution, elle assume la sortie, et elle en récupère le fruit. Ainsi, un investisseur qui choisit la dette parce qu’elle « rapporte moins mais protège davantage » n’a pas fait un arbitrage : il a récité une hiérarchie de manuel. La protection ne vient pas de la nature de l’instrument. Elle vient de sa structuration — ce point est développé plus bas.
2. Le vrai critère de tri : analyser n’est pas exploiter
Deux compétences distinctes en dette equity immobilier
La compétence d’analyse consiste à lire un état locatif, apprécier la solidité d’un preneur, contester un budget de travaux, identifier ce qu’une valeur d’expertise intègre et ce qu’elle retarde, comprendre une documentation de crédit. Elle est intellectuelle et transférable d’un dossier à l’autre. Elle se constitue en quelques années.
La compétence d’exploitation est d’une autre nature : relouer un plateau vacant, arbitrer un aléa de chantier en trois jours, gérer un contentieux locatif, séquencer des travaux sans détruire l’occupation résiduelle. Elle est opérationnelle, locale, et ne s’acquiert pas par la lecture.
La conséquence pratique
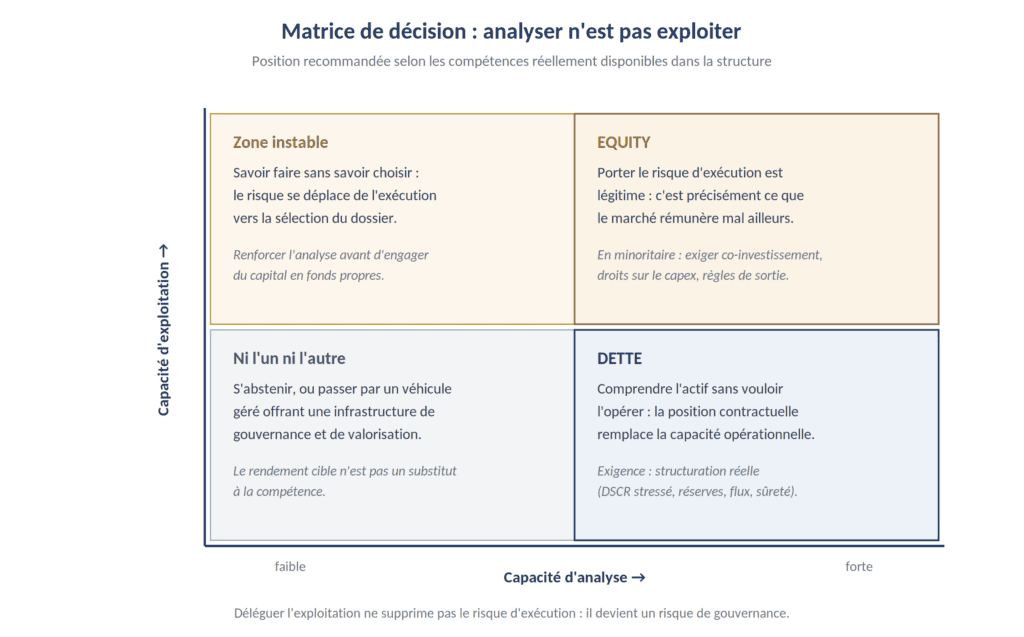
De cette distinction découle la règle la plus utile de l’arbitrage dette equity immobilier : l’equity sur ce que l’on sait gérer, ou faire gérer avec un contrôle réel ; la dette sur ce que l’on comprend sans vouloir l’opérer. Un patrimoine familial qui dispose d’une équipe d’asset management, d’un historique sur une typologie et d’un réseau local peut légitimement porter du risque d’exécution. C’est précisément ce qu’il sait faire. Un patrimoine qui n’en dispose pas achète, en prenant de l’equity, un risque qu’il ne peut ni mesurer ni corriger. C’est le cadre que nous détaillons dans notre analyse sur la dette privée immobilière en France.
Le cas du sponsor tiers
L’objection est immédiate : l’equity minoritaire aux côtés d’un opérateur professionnel permet précisément de déléguer l’exploitation. C’est exact, mais incomplet. Déléguer l’exploitation ne supprime pas le risque d’exécution : cela le transforme en risque de gouvernance. L’investisseur minoritaire dépend alors de la capacité du sponsor à exécuter, de son alignement effectif, et de la qualité des droits qu’il a su négocier au moment de la documentation. Ce n’est pas un risque moindre : c’est un risque différent, moins visible, et qui se traite exclusivement en amont.
3. Horizon, liquidité et forme de l’engagement en dette equity immobilier
Une fin datée contre une fin négociée
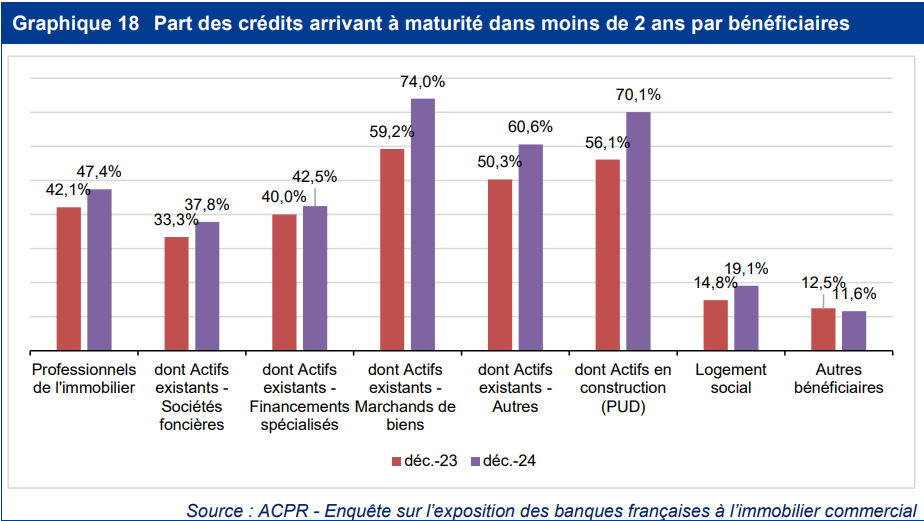
La dette date sa propre fin. Sa maturité est contractuelle, et le refinancement ou la vente constituent des échéances identifiées dès l’origine. L’equity ne date rien : elle négocie sa sortie, au moment où le marché l’autorise. La contrepartie est que ce moment peut ne pas coïncider avec le besoin de l’investisseur.
Cette différence est particulièrement structurante pour un patrimoine familial, où le besoin de liquidité obéit à des événements — transmission, arbitrage fiscal, projet extérieur — qui ne se calent pas sur un cycle immobilier. Une allocation lourdement pondérée en equity non cotée sur trois à cinq lignes crée une contrainte de calendrier réelle. Elle est souvent sous-estimée au moment de l’engagement. C’est également ce que nous analysons dans notre article sur le mur de refinancement immobilier 2025-2027.
Le profil des flux en dette equity immobilier
La dette produit, en principe, un coupon régulier. L’equity produit une distribution différée, précédée d’une phase de consommation de trésorerie. Cette différence de forme a des conséquences patrimoniales concrètes : une position qui distribue finance les charges du portefeuille, une position qui ne distribue pas doit être financée par le reste.
Toutefois, une nuance importante s’impose. Une dette dont les intérêts sont capitalisés plutôt que payés périodiquement partage une partie du profil temporel de l’equity. Elle ne produit rien avant l’échéance et concentre l’intégralité de son résultat sur le dénouement. Par conséquent, l’écart entre une dette à intérêts capitalisés et une position en fonds propres est bien plus étroit que ne le suggère l’étiquette.
4. La zone grise : whole loan, mezzanine, preferred equity
L’opposition binaire est commode mais approximative. Entre la dette senior et l’equity pure existe un continuum : dette senior « étirée », whole loan, mezzanine, preferred equity, structures hybrides assorties de mécanismes de participation. Chacune combine, dans des proportions variables, une exposition à la valeur et une protection contractuelle.
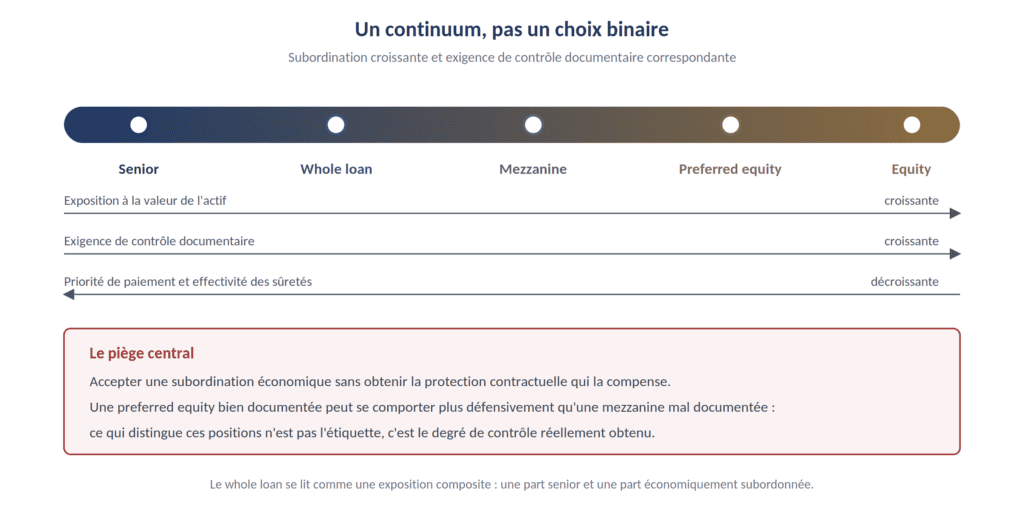
Ce qui distingue réellement ces positions n’est pas leur dénomination. C’est le degré de contrôle documentaire qu’elles confèrent. Une preferred equity dotée de droits de blocage, d’une gouvernance claire et de règles de distribution précises peut se comporter, en scénario adverse, plus défensivement qu’une mezzanine mal documentée. Inversement, un whole loan doit être lu comme une exposition composite. Il porte une part de risque économiquement subordonné, et doit donc être assorti d’un contrôle correspondant.
Le piège central est là : accepter une subordination économique sans obtenir la protection contractuelle qui la compense. C’est la configuration la plus fréquente des mauvaises surprises, et elle se constate toujours trop tard. À cet égard, la fiducie-sûreté en financement immobilier constitue un outil d’alignement particulièrement adapté.
5. Poser l’arbitrage dette equity immobilier au niveau du portefeuille
La corrélation cachée
Un investisseur qui détient une position en dette et une position en equity sur des opérations distinctes du même sponsor n’a pas diversifié : il a doublé son exposition à une même capacité d’exécution. Il en va de même pour une concentration sur une géographie, une typologie ou une thèse de marché unique. La diversification apparente masque alors une corrélation forte. Elle se révèle exactement au moment où elle est le plus coûteuse.
Une architecture lisible
Un cadre robuste distingue explicitement un socle défensif — positions de dette structurées sur des actifs et des sponsors compris — et une poche d’exposition à la valeur, dimensionnée en fonction de la capacité réelle de suivi. La règle utile n’est pas une répartition chiffrée universelle, qui n’existe pas. C’est l’existence de limites écrites : par sponsor, par typologie, par millésime, et par date de dénouement. C’est également le sens de notre analyse sur la prime de risque immobilier en 2026.
La question de gouvernance familiale
Enfin, l’arbitrage doit être documenté. Une doctrine écrite — qui décide, sur quels critères, avec quels seuils d’engagement et quelle procédure en cas de désaccord — vaut davantage qu’une intuition partagée. Elle protège surtout au moment où la décision devient difficile, c’est-à-dire lorsqu’un dossier dérape et qu’il faut choisir entre réinjecter et abandonner.
6. Risques et points de vigilance
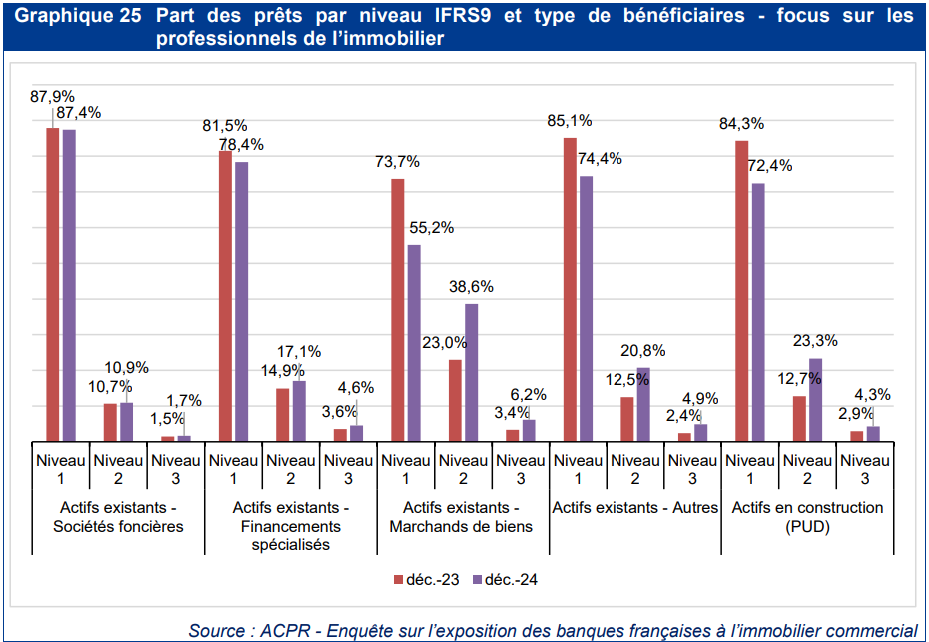
La dette n’est pas défensive par nature. Elle l’est par sa structure. En effet, un prêt senior faiblement documenté, sur un actif illiquide, sans contrôle des flux ni covenants à fréquence utile, offre une protection largement théorique. À l’inverse, une position en fonds propres majoritaire sur un actif que l’on sait exploiter peut se révéler plus maîtrisable qu’une créance que l’on ne peut faire valoir sans procédure longue, selon l’ACPR.
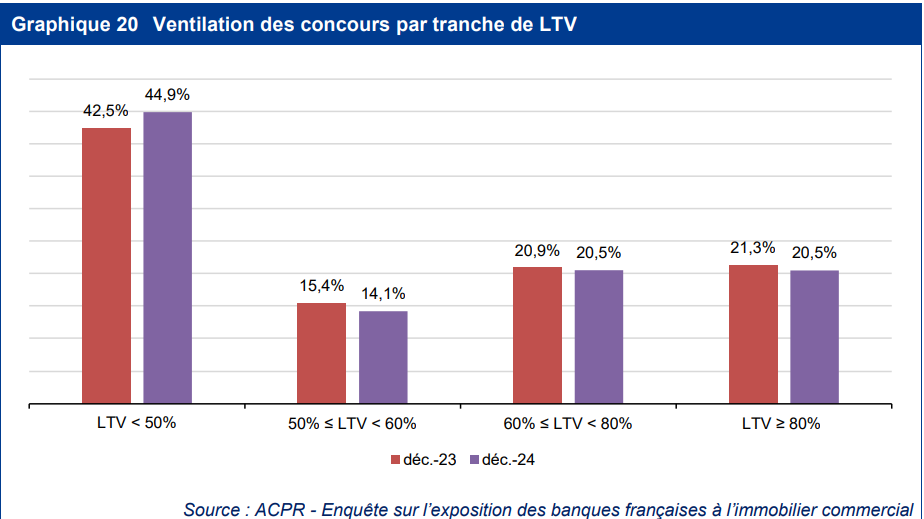
L’illusion de la protection par le ratio d’endettement. Un LTV calculé sur une valeur d’expertise qui retarde sur la transaction n’est pas une marge de sécurité : c’est une mesure décalée. La référence pertinente reste la transaction comparable récente.
Le risque de gouvernance en equity minoritaire. L’absence de droits de décision sur un capex additionnel, de règles de traitement d’un investisseur défaillant ou de mécanismes de sortie encadrés transforme une minorité en position captive.
Le risque de double exposition sponsor. Il se mesure au niveau du portefeuille, jamais au niveau du dossier. C’est ce que confirme l’ESRB dans son rapport sur les vulnérabilités de l’immobilier commercial européen.
Le risque de compétence. Le coût et le délai d’exécution sont systématiquement sous-estimés par les investisseurs qui n’exploitent pas eux-mêmes. Un décalage de douze mois sur une relocation détruit une part substantielle de la performance attendue.
(Information à visée pédagogique, ne constituant ni un conseil en investissement, ni un avis juridique ou fiscal.)
7. Implications pour la dette privée et la structuration
Si la protection de la dette vient de sa structure, alors la structuration n’est pas un raffinement documentaire : c’est ce qui détermine si la position tient sa promesse. Quatre exigences en constituent le socle.
Un ratio de couverture du service de la dette testé sous des hypothèses de taux durablement élevés, et non sur une détente anticipée. Des réserves — capex, intérêts, commercialisation — dimensionnées pour la durée réelle de la période de transition, et non symboliques. Un contrôle effectif des flux : comptes dédiés, ordre de priorité des paiements, blocage des distributions en cas de déviation. Enfin, une sûreté dont l’exécution ne dépend pas de zones grises documentaires, selon l’Ordonnance n° 2021-1192 du 15 septembre 2021 portant réforme du droit des sûretés.
En symétrie, une position en equity minoritaire appelle des exigences équivalentes : co-investissement du sponsor en numéraire et non en apport en industrie, droits de décision sur tout capex additionnel significatif, politique de frais explicite, règles de sortie et traitement d’un investisseur défaillant, reporting dont la fréquence et le contenu sont contractualisés. C’est précisément le cadre prévu par le Règlement ELTIF révisé.
La prime associée à la complexité ne se justifie que si elle est adossée à un contrôle réel. Sans ce contrôle, elle n’est qu’un rendement facial — et c’est vrai des deux côtés de la structure.
Conclusion : l’arbitrage dette equity immobilier se construit dossier par dossier
L’arbitrage entre dette et equity immobilier ne se tranche pas une fois pour toutes. Il se rejoue à chaque dossier, avec la même question : non pas « lequel rapporte le plus » mais « lequel correspond à ce que je sais faire, sur un horizon que je peux tenir, dans un portefeuille dont je connais les concentrations ». Ce qui distingue les allocations robustes n’est donc pas le choix retenu — les deux positions sont légitimes. C’est l’explicitation du critère. Un investisseur qui sait dire pourquoi il a pris la dette plutôt que l’equity sur un dossier donné saura également dire, deux ans plus tard, si sa thèse s’est vérifiée. Celui qui a choisi sur le seul rendement cible n’aura, en cas de difficulté, aucun point de repère pour décider.
Sources
- Analyses et synthèses n°176, Le financement de l’immobilier commercial par les banques françaises en 2024 (août 2025) – ACPR . https://acpr.banque-france.fr/system/files/2025-08/20250808_AS176_Financement_immobilier_commercial_2024.pdf
- ACPR — Page de publication de l’étude n°176. https://acpr.banque-france.fr/fr/publications-et-statistiques/publications/ndeg-176-le-financement-de-limmobilier-commercial-par-les-banques-francaises-en-2024
- ACPR — Analyses et synthèses n°182, La situation des grands groupes bancaires français à fin 2025 (juillet 2026). https://acpr.banque-france.fr/fr/publications-et-statistiques/publications/ndeg-182-la-situation-des-grands-groupes-bancaires-francais-fin-2025
- Autorité bancaire européenne (EBA) — Guidelines on loan origination and monitoring (EBA/GL/2020/06). https://www.eba.europa.eu/activities/single-rulebook/regulatory-activities/credit-risk/guidelines-loan-origination-and-monitoring
- Comité européen du risque systémique (CERS/ESRB) — Vulnerabilities in the EEA commercial real estate sector. https://www.esrb.europa.eu/pub/pdf/reports/esrb.report.vulnerabilitiesEEAcommercialrealestatesector202301~e028a13cd9.en.pdf
- Banque de France — Rapport sur la stabilité financière. https://www.banque-france.fr/fr/publications-et-statistiques/publications/rapport-sur-la-stabilite-financiere-decembre-2025
- Légifrance — Ordonnance n° 2021-1192 du 15 septembre 2021 portant réforme du droit des sûretés. https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000044044441/
- EUR-Lex — Règlement (UE) 2023/606 (révision ELTIF). https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=uriserv%3AOJ.L_.2023.080.01.0001.01.FRA
- INREV — Dossier « Real estate debt funds ». https://www.inrev.org/dossiers/real-estate-debt-funds
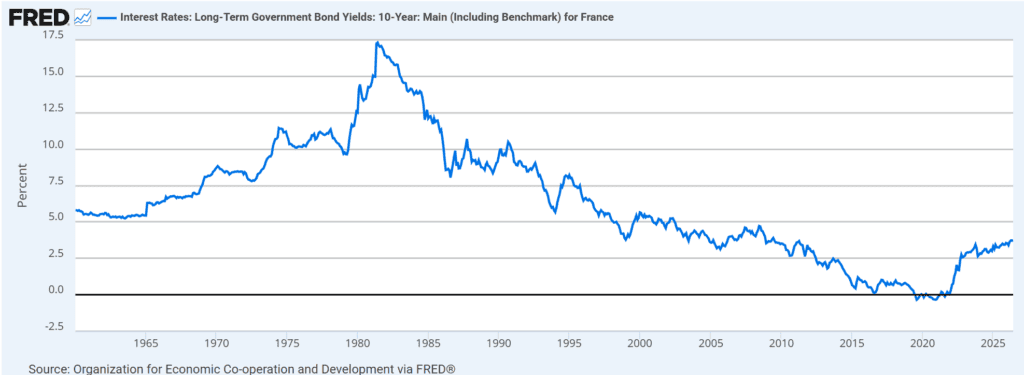
- OCDE via FRED — Rendement des emprunts d’État français à 10 ans. https://fred.stlouisfed.org/series/IRLTLT01FRM156N
