
Le 21 octobre 2026, le rendement de l’OAT immobilier prime à 10 ans a franchi le seuil de 5 %, une première depuis juillet 2002. Au même moment, les grands conseils situent le taux prime des bureaux QCA entre 4,25 % et 4,50 %. Ainsi, l’actif immobilier le plus recherché de France rapporte désormais moins qu’un prêt à dix ans consenti à l’État français.
Pour un investisseur formé au marché des années 2010, où l’écart entre rendement immobilier et taux souverain constituait un coussin confortable, la configuration est déroutante. Elle appelle deux questions distinctes. Les prix de l’immobilier prime sont-ils devenus faux ? Ou bien le taux de référence ne mesure-t-il plus seulement le loyer de l’argent sans risque ? La réponse conditionne directement les arbitrages d’allocation d’un family office entre immobilier en direct, obligations souveraines et dette immobilière. C’est précisément l’analyse que nous développons dans notre article sur la prime de risque immobilier en 2026.
1. Une inversion inédite depuis deux décennies
Le constat de l’inversion OAT immobilier prime
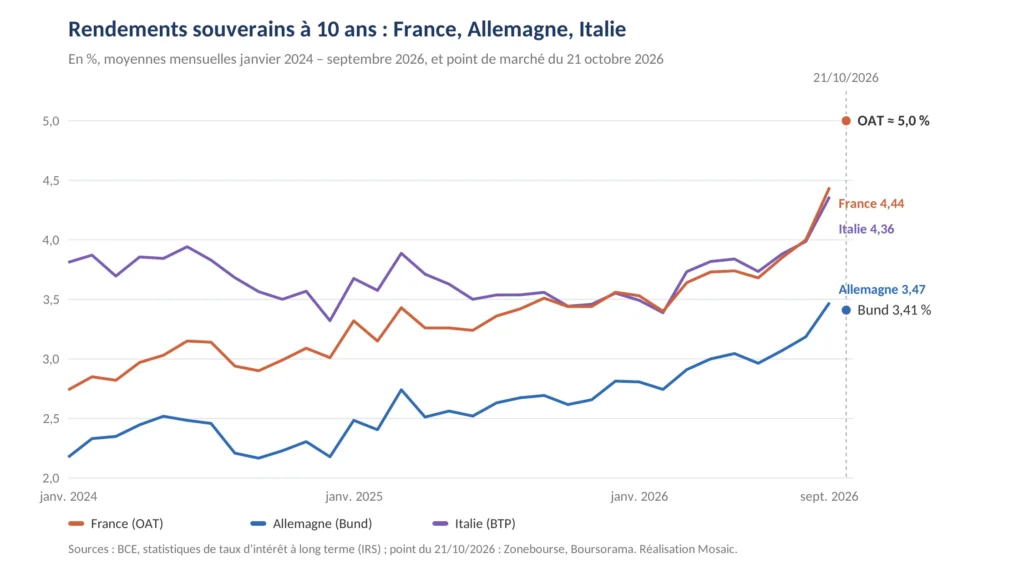
À l’arrêté du 21 octobre, l’OAT à 10 ans évolue autour de 5 %. Le Bund allemand de même maturité se situe vers 3,41 %. L’écart entre les deux s’inscrit entre 150 et 160 points de base selon la source. C’est son plus haut niveau depuis la crise de la zone euro. Il n’approche toutefois pas le pic de novembre 2011, proche de 225 points de base. Signe de la singularité française, le BTP italien à 10 ans ressort lui aussi sous l’OAT, autour de 4,55 %, selon Boursorama.
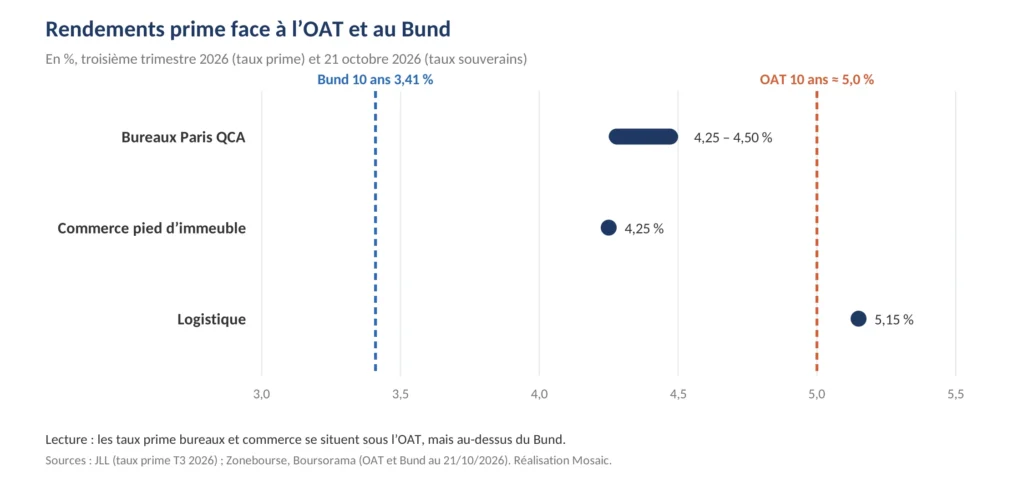
Côté immobilier prime, JLL fait état d’une hausse de 25 points de base des taux prime au troisième trimestre. Les bureaux QCA ressortent entre 4,25 % et 4,50 %, les commerces de pied d’immeuble à 4,25 %, la logistique à 5,15 %. Rapportés à l’OAT, ces niveaux donnent un écart négatif d’environ 50 à 75 points de base pour le bureau prime et le commerce. Il est à peine positif pour la logistique.
Les causes de la hausse de l’OAT
Le mouvement obligataire combine des facteurs globaux et domestiques. Sur le plan global, la Banque centrale européenne a renoué avec le resserrement monétaire. Après une première hausse en juin, elle a relevé ses taux directeurs de 25 points de base le 10 septembre. Le taux de la facilité de dépôt est ainsi porté à 2,50 %, selon Ymanci. Le renchérissement de l’énergie et les volumes d’émissions souveraines élevés pèsent par ailleurs sur l’ensemble des courbes.
Sur le plan domestique, l’examen du projet de loi de finances 2027 et les tensions sociales de la mi-octobre alimentent la défiance. La perspective de l’élection présidentielle d’avril 2027 renforce ce mouvement. La France, notée Aa3 avec perspective négative par Moody’s et A+ par Fitch et S&P, reste sous surveillance des agences, selon Selectra. Le gouverneur de la Banque de France a qualifié les mouvements récents de « graves et préoccupants », selon Club Patrimoine.
Une asymétrie de vitesse entre OAT et immobilier prime
Le point le plus instructif tient au rythme d’ajustement. Selon JLL, l’OAT a pris plus de 100 points de base depuis fin juin. Les taux prime n’ont été relevés que de 25 points de base au troisième trimestre. Le marché obligataire réévalue en séance, l’immobilier par trimestre. Par conséquent, l’inversion actuelle est, au moins en partie, un artefact de calendrier. Elle photographie un taux de marché instantané face à un rendement immobilier encore estimé sur des bases antérieures.
2. OAT ou Bund : quel taux sans risque pour l’OAT immobilier prime français ?
Le spread comme prime de risque pays
L’analyse classique de la prime de risque immobilière rapporte le rendement prime à l’OAT, considérée comme l’actif sans risque domestique. Cette convention suppose que l’OAT ne rémunère que le temps et l’inflation anticipée. Or, avec un écart de 150 à 160 points de base sur le Bund et un CDS à cinq ans autour de 82 points de base, une part significative du rendement de l’OAT rémunère désormais un risque de crédit souverain, selon Zonebourse.
La même lecture rapportée au Bund
Si l’on retient le Bund comme taux sans risque de la zone euro, la lecture change de signe. En effet, le bureau prime QCA dégage alors une prime de l’ordre de 85 à 110 points de base, la logistique de l’ordre de 175 points de base. Ces primes restent minces au regard de l’historique et de l’illiquidité de l’immobilier, mais elles ne sont plus négatives. Le débat ne porte donc pas seulement sur le prix de l’immobilier parisien : il porte aussi sur le choix de l’étalon.
Paris face à l’Europe en matière d’OAT immobilier prime
À l’échelle européenne, Cushman & Wakefield mesure un rendement prime moyen des bureaux de 5,44 % au troisième trimestre, en hausse de 5 points de base, avec des loyers prime en progression de 5 % sur un an. Paris reste ainsi l’un des marchés les plus chers du continent en rendement facial, alors même que son taux souverain est désormais l’un des plus élevés du cœur de la zone euro. Cette double singularité suggère que le marché parisien n’a pas encore intégré la totalité du choc de taux.
[Visuel n°5 — Rendements prime face à l’OAT et au Bund]
Le paradoxe des acheteurs étrangers
Pourtant, les acheteurs internationaux restent présents sur les actifs emblématiques. L’acquisition de l’immeuble Capital 8 par Pontegadea, pour près de 875 millions d’euros, ou celle d’un portefeuille Carrefour par GIC en témoignent. Ces investisseurs mobilisent des fonds propres à horizon long, peu ou pas endettés, et raisonnent souvent dans leur propre référentiel de taux et de devise. Pour eux, l’OAT n’est pas le coût d’opportunité pertinent.
3. Ce que l’inversion OAT immobilier prime dit des prix
Première lecture : l’ajustement n’est pas terminé
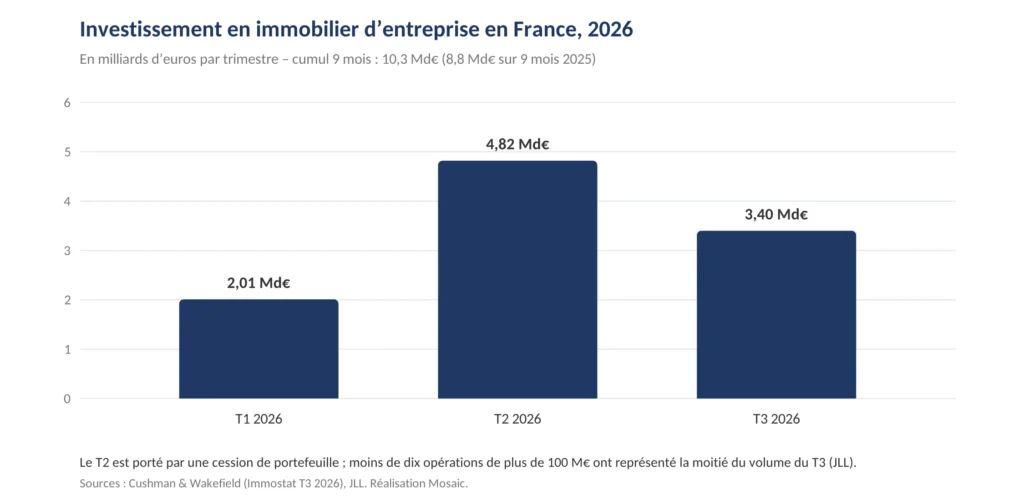
Les volumes d’investissement en immobilier d’entreprise atteignent 10,3 milliards d’euros sur neuf mois, en hausse sur un an. Cependant, le nombre de transactions recule de 16 %. Moins de dix opérations de plus de 100 millions d’euros ont représenté la moitié des volumes du troisième trimestre. Par ailleurs, selon JLL, près de la moitié des actifs mis en vente ont été retirés faute d’accord sur le prix. Un marché où vendeurs et acquéreurs ne se rencontrent plus est un marché dont les prix affichés sont, par construction, peu informatifs.
[Visuel n°6 — Investissement en immobilier d’entreprise en France par trimestre, 2026]
Seconde lecture : le prime ne s’achète pas pour son rendement courant
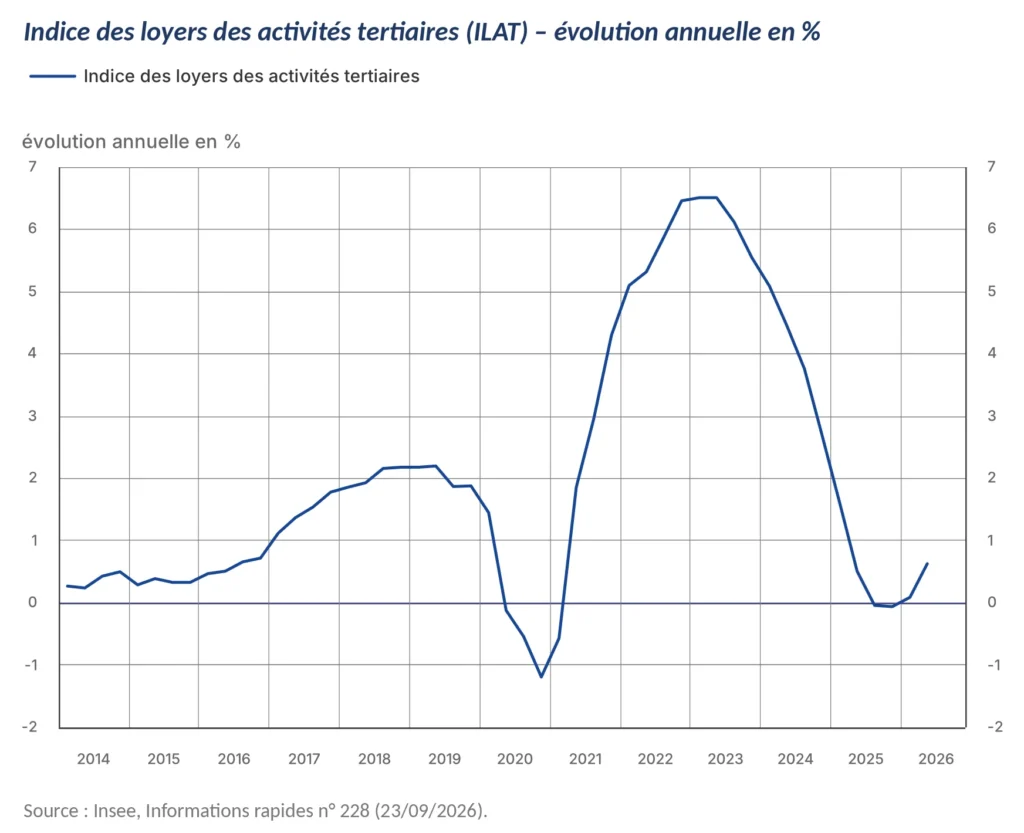
L’argument inverse mérite d’être pris au sérieux. Un actif prime n’est pas une obligation : il offre une exposition à la croissance des loyers, une rareté d’emplacement et une fonction patrimoniale de long terme. Ce raisonnement a toutefois ses limites. En effet, l’indice des loyers des activités tertiaires (ILAT) ne progresse que de 0,63 % sur un an au deuxième trimestre 2026, et les loyers moyens de bureaux franciliens reculent légèrement selon Immostat. L’indexation n’offre plus, à court terme, la protection qu’elle procurait en 2022-2023. Justifier un rendement inférieur à l’OAT suppose donc une croissance des loyers prime nettement supérieure à l’indexation, ce que seuls quelques emplacements peuvent revendiquer.
[Visuel n°7 — Évolution annuelle de l’ILAT depuis 2014 (INSEE)]
L’angle mort : le mid-market
[Visuel n°8 — Immeuble de bureaux de taille intermédiaire]
Le segment des actifs de 10 à 50 millions d’euros concentre le problème. Il dépend davantage du financement bancaire et attire moins les capitaux étrangers investis sans levier. De plus, il souffre, selon JLL, d’une pénurie de liquidité critique. C’est sur ce segment que l’ajustement des valeurs risque d’être le plus marqué, et le plus tardif, faute de transactions de référence. C’est également ce que nous analysons dans notre article sur les capitaux privés immobilier en 2026.
4. Points clés
- L’OAT à 10 ans a atteint 5 % le 21 octobre 2026, au-dessus du rendement prime des bureaux QCA (4,25 %-4,50 %).
- Une part croissante de ce taux rémunère un risque souverain : l’écart OAT-Bund évolue entre 150 et 160 points de base.
- Rapportée au Bund, la prime de risque du bureau prime reste positive, mais mince.
- Les taux obligataires ont pris plus de 100 points de base depuis fin juin, les taux prime seulement 25 points de base : l’ajustement immobilier est en retard.
- L’indexation des loyers tertiaires, autour de 0,6 % sur un an, ne compense plus l’écart de taux.
- Le mid-market, dépendant du levier, est le segment le plus exposé.
5. Implications pour l’investisseur patrimonial
Un levier devenu destructeur de rendement OAT immobilier prime
Lorsque le coût tout compris d’une dette senior dépasse le rendement de l’actif, l’effet de levier joue à rebours : chaque euro emprunté dilue la rentabilité des fonds propres au lieu de l’améliorer. Avec des taux souverains à 5 %, les financements à taux fixe se rapprochent de ce seuil, voire le franchissent, pour une large partie du marché prime. Par conséquent, l’acquisition à crédit d’un actif à 4,50 % n’a de sens qu’avec une thèse de création de valeur explicite : repositionnement, revalorisation locative, conversion.
Un arbitrage à trois poches
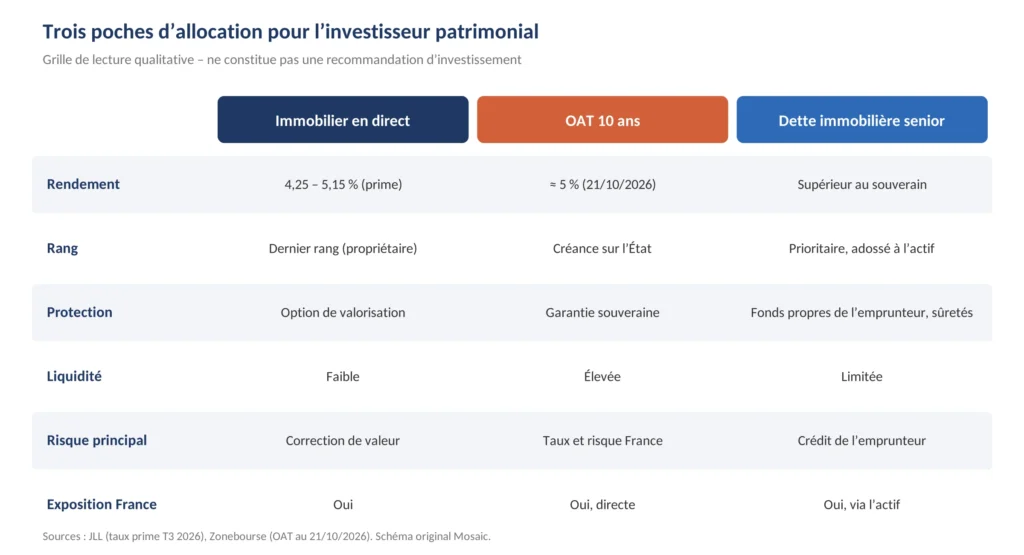
L’investisseur patrimonial dispose désormais de trois expositions comparables en rendement mais différentes en risque. L’immobilier en direct offre l’option de valorisation mais une liquidité faible et une valeur probablement encore surestimée. L’OAT offre la liquidité et un rendement de 5 %, mais porte elle-même le risque France. La dette immobilière offre un rendement supérieur au souverain, une position prioritaire sur l’actif et un coussin de fonds propres apporté par l’emprunteur, au prix d’une liquidité limitée et d’un risque de crédit à analyser opération par opération. C’est le cadre que nous détaillons dans notre analyse sur la dette privée immobilière en France.
[Visuel n°9 — Trois poches d’allocation : immobilier direct, OAT, dette immobilière]
La concentration domestique
Un patrimoine investi à la fois en OAT, en immobilier français en direct et en parts de SCPI majoritairement françaises n’est pas diversifié : il est exposé trois fois au même risque pays. Le baromètre MSCI de l’investissement immobilier français relève d’ailleurs qu’une majorité de répondants envisagent d’accroître leurs cessions, selon Savills. Le moment invite à examiner la corrélation réelle des différentes poches, au-delà de leur classement par classe d’actifs.
6. Risques et points de vigilance
Risques de marché et souverains
Volatilité des taux. Un pic à 5 % peut se résorber rapidement. L’adoption du budget, une pause dans les prochaines décisions de la BCE ou un apaisement du côté des agences de notation détendraient l’OAT et rouvriraient mécaniquement la prime de risque.
Scénario adverse sur la notation. Une dégradation pourrait élargir encore l’écart avec le Bund. Certaines analyses évoquent 175 à 200 points de base en scénario défavorable, avec des effets sur les investisseurs soumis à des contraintes de notation, selon Journal du Coin.
Risques immobiliers et de données
Revalorisation tardive des véhicules grand public. Les expertises de fin d’année pourraient peser sur les valeurs de parts de SCPI et d’OPCI, alors que les parts en attente de retrait restaient significatives au premier trimestre, selon La Centrale des SCPI.
Fragilité des données. Les taux prime sont des estimations sur un marché étroit. Les mesures de l’écart OAT-Bund diffèrent selon les sources et l’horodatage, selon Idéal Investisseur.
(Cet article a une vocation strictement informative et ne constitue ni un conseil en investissement, ni un conseil juridique ou fiscal.)
7. Implications pour la dette privée et la structuration
L’inversion modifie d’abord l’équation de rendement relatif de l’OAT immobilier prime. Une dette senior adossée à un actif de qualité, avec une LTV prudente, offre désormais un rendement supérieur à l’OAT tout en bénéficiant d’un coussin de fonds propres. Pour un investisseur qui accepte l’illiquidité, la position de prêteur devient ainsi plus efficace que celle de propriétaire. C’est précisément l’angle que nous développons dans notre article sur l’arbitrage dette equity immobilier en 2026.
Elle impose ensuite une discipline de structuration renforcée :
[Visuel n°10 — LTV prospective : effet d’un ajustement de valeur sur la structure de financement]
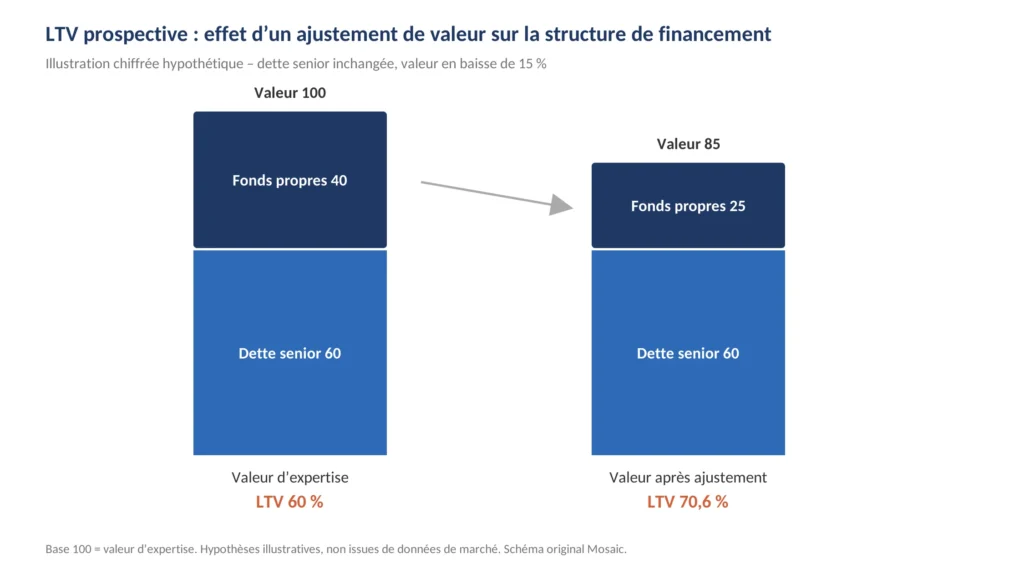
LTV prospective. Calibrer le ratio sur une valeur anticipée après ajustement, et non sur la dernière expertise, compte tenu du décalage observé entre taux et valeurs.
Stress test de couverture. Tester le DSCR et l’ICR à des niveaux de taux supérieurs aux niveaux actuels, et arbitrer explicitement entre taux fixe, taux variable et couverture.
Financement intermédiaire. Les refinancements à venir laisseront apparaître des besoins de fonds propres complémentaires. La mezzanine et le preferred equity deviennent des outils de bouclage, à rémunérer à la hauteur du risque.
Sûretés. Dans un marché aux valeurs incertaines, la qualité des sûretés, du nantissement à la fiducie-sûreté, redevient un déterminant central de la perte en cas de défaut.
Conclusion : OAT immobilier prime, une redéfinition du prix du risque
Le passage de l’OAT au-dessus du rendement prime ne signifie pas que l’immobilier est devenu une mauvaise classe d’actifs. Il signale que le prix du risque est en cours de redéfinition, sur deux plans simultanés : un taux sans risque français qui n’est plus tout à fait sans risque, et des valeurs immobilières qui n’ont pas encore intégré le choc de taux. Pour l’investisseur patrimonial, la question n’est plus seulement de savoir s’il faut acheter, mais à quel rang de la structure de capital se positionner. Dans la configuration actuelle, la réponse penche vers les positions prioritaires, sécurisées et correctement rémunérées.
Données de marché arrêtées au 21 octobre 2026.
Sources
- Boursorama — Le rendement de l’OAT à 10 ans atteint 5 %
- Zonebourse — L’OAT franchit 5 % : la France paie le prix de l’instabilité politique
- Journal du Coin — Dette française : l’OAT frôle 5 %, les banques décrochent
- Idéal Investisseur — Dette française : l’OAT à 4,03 % et le spread face à l’Allemagne
- Club Patrimoine — OAT à 10 ans proche de 5 %, la Banque de France alerte
- Selectra — Revue de la note de la France par Moody’s
- Ymanci — La BCE relève à nouveau ses taux directeurs en septembre 2026
- BCE — Statistiques de taux d’intérêt à long terme
- JLL — Investissement immobilier en France au T3 2026
- Cushman & Wakefield — Immostat T3 2026
- Refrance — ImmoStat T3 2026
- Cushman & Wakefield — DNA of Real Estate T3 2026
- Savills — European Investment Nowcast T3 2026
- INSEE — Indice des loyers des activités tertiaires, T2 2026
- La Centrale des SCPI — Marché des SCPI en 2026
