
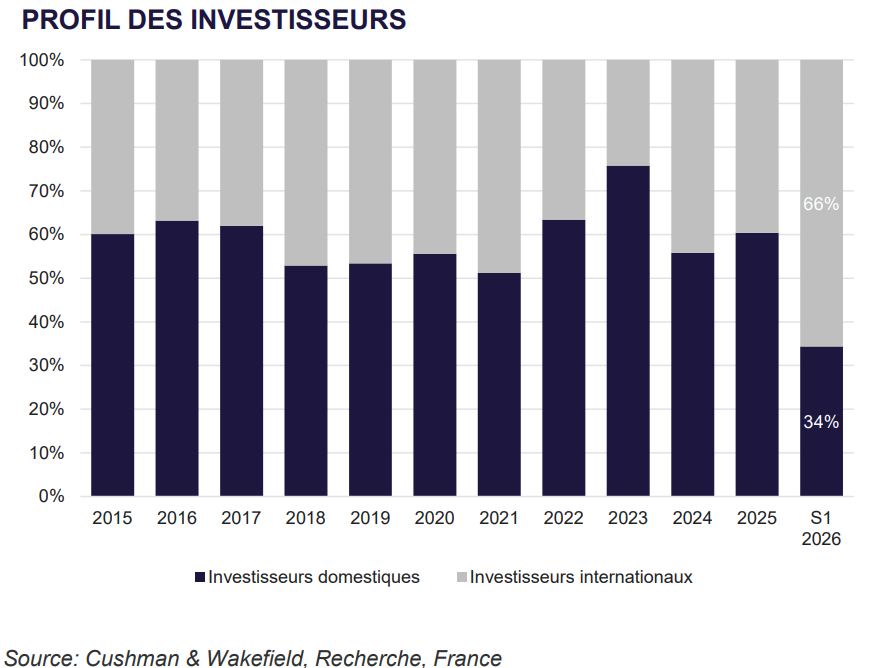
Le marché français de l’immobilier d’entreprise est décrit, depuis dix-huit mois, comme atone. Les volumes le confirment : les investissements en immobilier commercial ressortent à 6,6 Md€ au premier semestre 2026. C’est une progression apparente de 9 % sur un an, mais un repli de 29 % une fois retraitée la cession du portefeuille PROUDREED à Blackstone pour 2,3 Md€. Derrière cette photographie, un fait passe largement inaperçu : la composition de la demande a changé. En Île-de-France, plus de la moitié des transactions a été réalisée avec des capitaux privés immobilier, au travers de multi-family offices ou de gérants dédiés à la collecte auprès des privés. Ces opérations portent principalement sur des stratégies Core+ et Value-Add, tandis que les institutionnels sont très peu actifs.
Ce n’est pas une anecdote de sourcing. C’est un déplacement du pouvoir de fixation des prix. Sur les tickets intermédiaires, ce sont désormais les patrimoines privés qui font le marché. La question, pour un family office, n’est donc plus de savoir si l’opportunité existe : elle est de savoir ce qu’elle rémunère réellement, et ce qu’elle exige.
1. Ce que le retrait institutionnel a réellement changé
Une sortie contrainte, pas un jugement de valeur
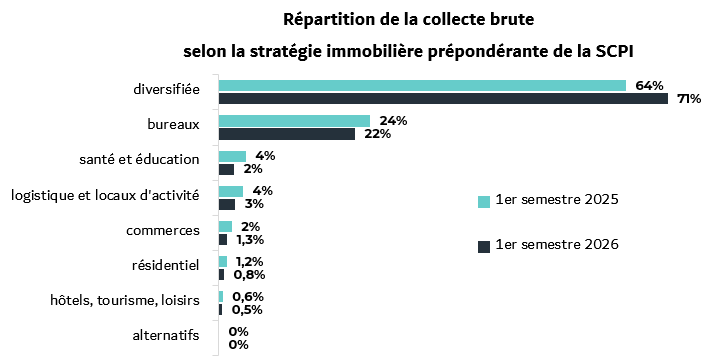
L’absence des institutionnels ne traduit pas un verdict sur la classe d’actifs. En effet, elle traduit des contraintes de bilan. Les véhicules ouverts subissent des flux négatifs qui interdisent d’investir : au 30 juin 2026, la capitalisation des SCPI s’établit à 86 Md€, en baisse de 3 % sur un trimestre. Par ailleurs, les OPCI grand public ont enregistré une décollecte de 337 M€ sur le semestre et voient leur actif net reculer de 11 % sur un an, selon les données ASPIM. S’ajoutent l’effet dénominateur pour les assureurs et les fonds de pension. Une difficulté plus prosaïque s’ajoute également : vendre suppose d’acter une moins-value que les valeurs d’expertise n’ont pas encore intégrée.
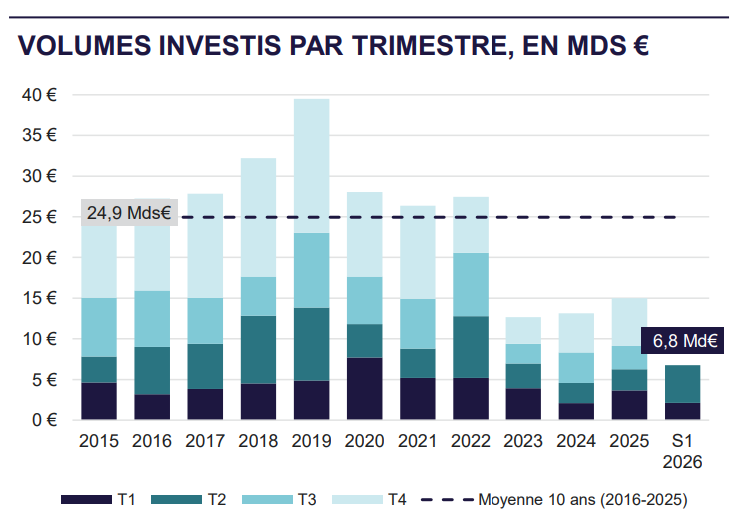
La distinction est essentielle. Un acheteur absent parce qu’il est empêché n’est pas un acheteur absent parce qu’il a conclu que l’actif ne vaut rien. Le premier reviendra ; le second, non. C’est précisément ce que nous analysons dans notre article sur le marché des bureaux en France en 2026.
Une concurrence réduite sur un segment précis
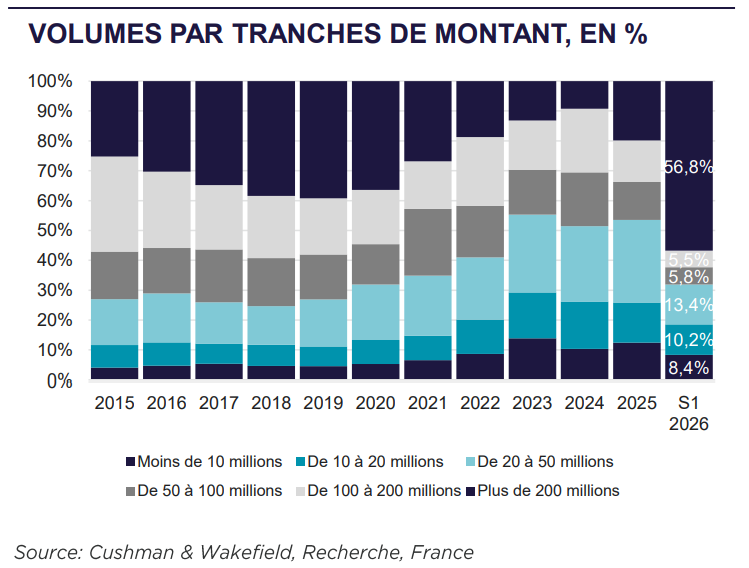
L’effet se concentre sur les tickets intermédiaires, historiquement disputés entre foncières, assureurs et gérants institutionnels. Ce segment est aujourd’hui trop petit pour les rares acquéreurs de très grande taille encore actifs, et trop gros pour l’épargne diffuse. Ainsi, le semestre enregistre 229 transactions, dont 9 supérieures à 100 M€. Ces dernières concentrent 62 % du volume total : le marché se joue à ses deux extrémités, laissant un espace au milieu. Le ticket moyen en porte la trace, passé de 17 M€ en 2023 à près de 30 M€ cette année, selon JILL.
La contrepartie immédiate
Moins d’acheteurs à l’entrée signifie moins d’acheteurs à la sortie. Cette symétrie doit être posée d’emblée. En effet, elle conditionne tout le reste : l’avantage compétitif des capitaux privés immobilier n’est pas gratuit, il se paie en horizon.
2. L’avantage des capitaux privés immobilier : le temps, pas le rendement
Trois asymétries structurelles
Le capital familial dispose de trois libertés que le capital institutionnel n’a pas. Premièrement, il n’est pas soumis à l’effet dénominateur, qui contraint mécaniquement l’allocation immobilière lorsque les actifs cotés baissent. Deuxièmement, il n’a pas de calendrier de déploiement imposé par une période d’investissement contractuelle. Troisièmement, il n’a pas de durée de vie de fonds qui impose une cession à date, quel que soit l’état du marché. Selon le 11e Baromètre AFFO/EY, l’immobilier d’investissement représente 16 % des portefeuilles des family offices en 2025, en progression de plus de trois points sur un an.
Ce que ces libertés permettent
Ces asymétries autorisent précisément ce que le marché rémunère aujourd’hui. Elles permettent d’accepter un actif dont le cash-flow est discontinu, de porter une vacance de douze à vingt-quatre mois, de financer un capex sans reporting de valorisation trimestriel. Surtout, elles permettent de décider vite. Dans un marché où les processus de décision s’allongent considérablement, la rapidité d’exécution devient elle-même un élément du prix.
La traduction en typologies d’actifs
Cela oriente naturellement vers le Core+ et le Value-Add plutôt que vers le Core pur, où la concurrence internationale reste vive. Les familles ne concurrencent pas les fonds souverains sur le prime parisien ; elles occupent le terrain que ces derniers ne descendent pas chercher. Le mouvement est mesurable : les stratégies value-add représentent 42 % des volumes investis au premier semestre 2026, contre 19 % sur la moyenne décennale. Par ailleurs, environ 60 % des family offices anticipent une stabilisation ou une progression de leur exposition immobilière en 2026. C’est un signal fort pour les solutions de financement alternatif immobilier.
3. Le nouvel univers de prix : où l’écart de rendement paie, où il piège
Une hiérarchie géographique des capitaux privés immobilier rouverte
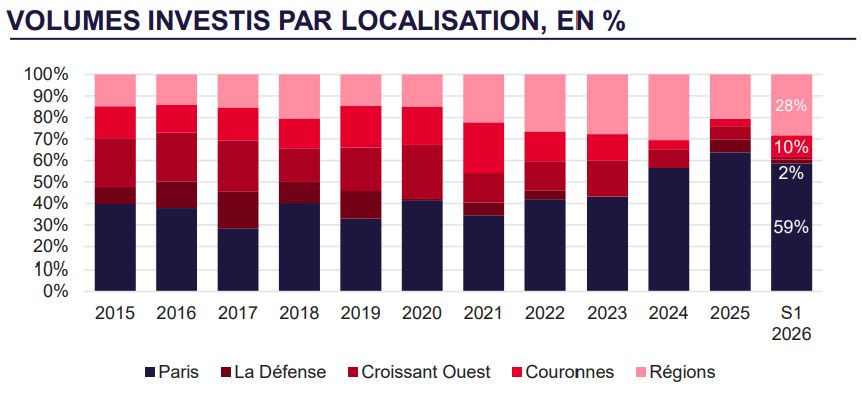
L’écart de rendement entre géographies s’est reconstitué à un niveau que le cycle précédent avait effacé. De nouvelles références dessinent un univers de taux différencié : 4 % dans le Quartier Central des Affaires, 6 % dans le reste de Paris intra-muros, et des taux atteignant 8 % dès la première couronne. Ainsi, les rendements des marchés périphériques franciliens et régionaux ressortent supérieurs de 175 à 475 points de base à ceux du QCA parisien, selon cushmanwakefield.com.
Décote de liquidité contre décote d’obsolescence
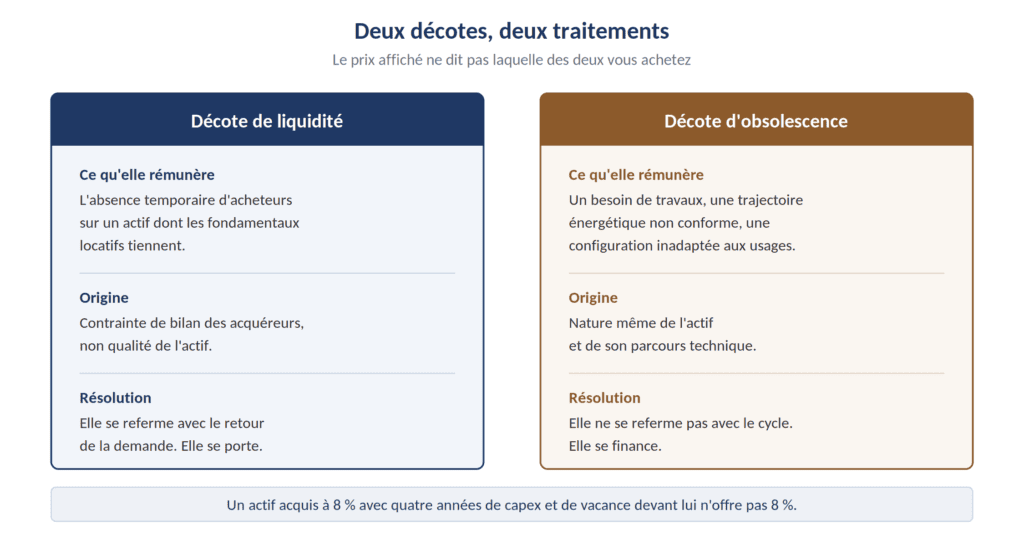
C’est ici que se joue la qualité de l’exécution. Deux décotes coexistent et n’ont rien de commun.
La décote de liquidité rémunère l’absence temporaire d’acheteurs sur un actif dont les fondamentaux locatifs tiennent. Elle se referme lorsque la demande revient. C’est celle qu’un capital patient peut capter. En revanche, la décote d’obsolescence rémunère un besoin de travaux, une trajectoire énergétique non conforme, une configuration inadaptée aux usages. Elle ne se referme pas avec le cycle : elle se finance. Par conséquent, un actif acquis à 8 % avec quatre années de capex et de vacance devant lui n’offre pas réellement 8 %. Confondre les deux est l’erreur dominante de ce marché. Le prix affiché ne dit pas laquelle des deux on achète ; seule l’analyse technique et locative le dit. C’est également le cœur de notre analyse sur la prime de risque immobilier en 2026.
La question de sortie des capitaux privés immobilier
Elle doit être posée à l’entrée, pas à mi-parcours. À qui revendra-t-on ? L’acquéreur institutionnel de 2029 achètera-t-il ce qu’il refuse en 2026 ? La réponse est plausible pour un actif bien situé dont la décote tient à la liquidité. Elle est beaucoup plus incertaine pour un actif périphérique dont la décote tient à sa nature.
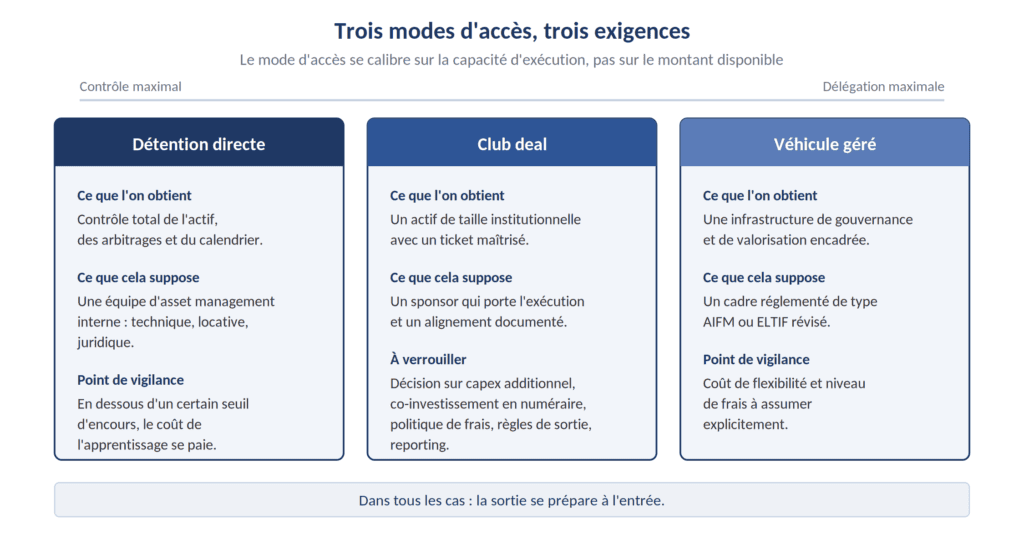
4. Accéder au marché : direct, club deal, véhicule géré
La détention directe offre le contrôle maximal. Toutefois, elle suppose une capacité d’asset management interne — technique, locative, juridique — qui n’est réellement disponible qu’au-delà d’un certain seuil d’encours. En dessous, le coût de l’apprentissage se paie sur le premier dossier.
Le club deal constitue la voie médiane : accès à des actifs de taille institutionnelle avec un ticket maîtrisé et un sponsor qui porte l’exécution. Les points à verrouiller sont connus mais rarement négociés avec assez de rigueur : gouvernance et droits de décision en cas de capex additionnel, alignement réel du sponsor par un co-investissement en numéraire, politique de frais, règles de sortie et traitement d’un investisseur défaillant.
Les véhicules gérés sous cadre AIFM, ainsi que les structures de type ELTIF révisé, apportent une infrastructure de gouvernance et de valorisation. Cependant, leur coût de flexibilité et de frais doit être assumé explicitement.
5. Risques et points de vigilance
Risque de liquidité de sortie. Le premier risque est le miroir de l’opportunité. En effet, un marché où le volume mis en commercialisation représente parfois le double voire le triple des montants effectivement investis est un marché où la sortie n’est pas garantie au prix souhaité.
Risque de prix. Le repricing n’est pas achevé. Acheter avec une décote sur une valeur d’expertise potentiellement en retard n’équivaut pas à acheter bas. La référence pertinente est la transaction comparable récente, non l’expertise. C’est précisément ce que nous analysons dans notre article sur le mur de refinancement immobilier 2025-2027.
Risque d’exécution. Le coût et le délai du capex, ainsi que le temps de relocation, sont systématiquement sous-estimés. Un décalage de douze mois sur une relocation détruit une part substantielle du TRI.
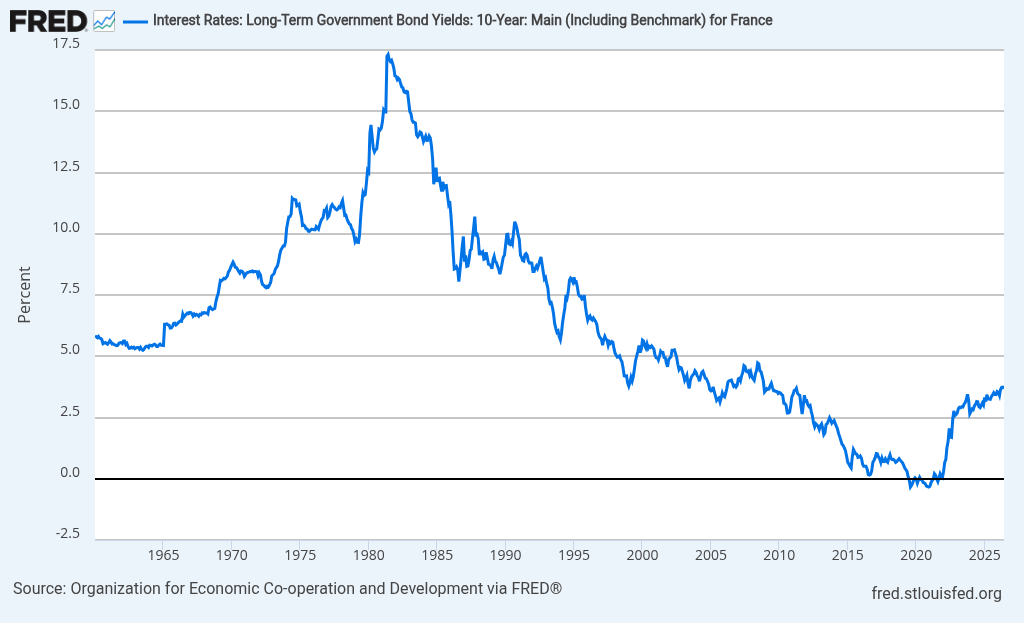
Risque de financement. L’OAT 10 ans française atteint 3,65 % fin juin 2026, contre 3,22 % fin février, après la hausse des taux directeurs de la BCE en juin. Un business plan calibré sur une détente attendue des taux est fragile.
Risque de concentration patrimoniale. L’immobilier direct se diversifie mal à l’échelle d’une famille : quelques actifs suffisent à concentrer l’exposition sur une géographie, un type d’actif et un sponsor.
Risque de gouvernance en club deal. Asymétrie d’information, absence de liquidité intermédiaire, conflits d’intérêts du sponsor sur les frais et les arbitrages : ce sont les défauts les plus fréquents. Ils se traitent au moment de la documentation, pas ensuite.
(Information à visée pédagogique, ne constituant ni un conseil en investissement, ni un avis juridique ou fiscal.)
6. Implications pour la dette privée et la structuration
Le même retrait institutionnel qui ouvre l’equity ouvre la dette. Financer les acquisitions des capitaux privés immobilier revient à prendre position sur la même thèse de marché, mais en créancier. Ainsi, on bénéficie d’une protection contractuelle en plus et d’une exposition à la valeur en moins. C’est le cadre que nous détaillons dans notre analyse sur la dette privée immobilière en France.
Pour un investisseur privé, cette position présente un avantage précis dans le contexte actuel : elle ne suppose pas de savoir exploiter l’actif. Elle suppose de savoir l’analyser. C’est un arbitrage de compétence autant que de risque — l’equity sur ce que l’on sait gérer, la dette sur ce que l’on comprend sans vouloir l’opérer.
Trois exigences pour structurer la dette privée immobilière
Trois exigences structurent cette position. D’abord, un DSCR testé sous des hypothèses de taux durablement élevés, et non sur une détente anticipée. Ensuite, une discipline de structure calibrée sur la nature du dossier : réserves de capex et d’intérêts dimensionnées pour la période de transition, cash sweep en cas de déviation, covenants de valeur à fréquence rapprochée plutôt qu’annuelle. Enfin, une sûreté réellement efficace, dont l’exécution ne dépend pas de zones grises documentaires.
La prime de complexité se justifie d’autant mieux qu’elle est adossée à un contrôle réel. Sans ce contrôle, elle n’est qu’un rendement facial.
Conclusion : capitaux privés immobilier, une fenêtre à condition d’exécuter
La fenêtre est réelle, mais elle ne rémunère pas la disponibilité du capital : elle rémunère une capacité d’exécution et une tolérance à l’illiquidité. Les family offices qui en tireront parti ne seront pas ceux qui auront payé le moins cher. Ce seront ceux qui auront correctement identifié la nature de la décote qu’ils achetaient et préparé leur sortie avant leur entrée.
Cette fenêtre se refermera avec le retour des institutionnels. Ce retour se lira dans les volumes et dans le taux de conversion des mandats bien avant de se lire dans les prix. C’est donc l’indicateur à surveiller pour ceux qui souhaitent être vendeurs plutôt qu’acheteurs le jour où il se produira.
Sources
— Investissement immobilier en France au 1er semestre 2026 – JILL (communiqué, 6 juillet 2026). https://www.jll.com/fr-fr/newsroom/investissement-immobilier-france-s1-2026
— JLL — Investissement immobilier en France au 1er trimestre 2026 (communiqué). https://www.jll.com/fr-fr/newsroom/investissement-immobilier-france-t1-2026
— JLL — Marché de l’investissement immobilier en Île-de-France, T2 2026. https://www.jll.com/fr-fr/insights/market-dynamics/ile-de-france-investment
— Cushman & Wakefield — Marketbeat Investissement France, S1 2026 (PDF). https://assets.cushmanwakefield.com/-/media/cw/emea/france/insights/download-components/mb-invest/cw_france_marketbeat_investissement_s1_26.pdf?rev=5cb0b2f89b7d482abe5564015b122947
— ASPIM / IEIF — Collecte et performance des fonds immobiliers grand public au premier semestre 2026 (5 août 2026). https://www.aspim.fr/actualites/collecte-et-performance-des-fonds-immobiliers-grand-public-au-premier-semestre-2026/
— AFFO / EY — 11e Baromètre du Family Office (24 juin 2026). https://www.ey.com/fr_fr/newsroom/2026/06/presentation-du-11eme-barometre-de-l-affo-en-partenariat-avec-ey
— Banque de France — Les taux monétaires directeurs (dernière décision 23 juillet 2026). https://www.banque-france.fr/fr/les-taux-monetaires-directeurs
— Banque centrale européenne — Décisions de politique monétaire. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260430~81b7179e6f.fr.html
— OCDE via FRED — Rendement des emprunts d’État français à 10 ans. https://fred.stlouisfed.org/series/IRLTLT01FRM156N
